
안녕하세요 절세도사 김주성 세무사입니다^^
오늘은 장보기 필수템이 된 온누리상품권의 개념, 혜택, 신청방법, 그리고 10월 1일 정부가 발표한 2027년 개편안까지 한 번에 정리해 드리겠습니다.
특히 세무사 입장에서 많이 놓치시는 연말정산 소득공제와 사업자 경비처리 포인트도 함께 짚어드릴게요.
· · ·
온누리상품권, 정확히 어떤 상품권인가요?
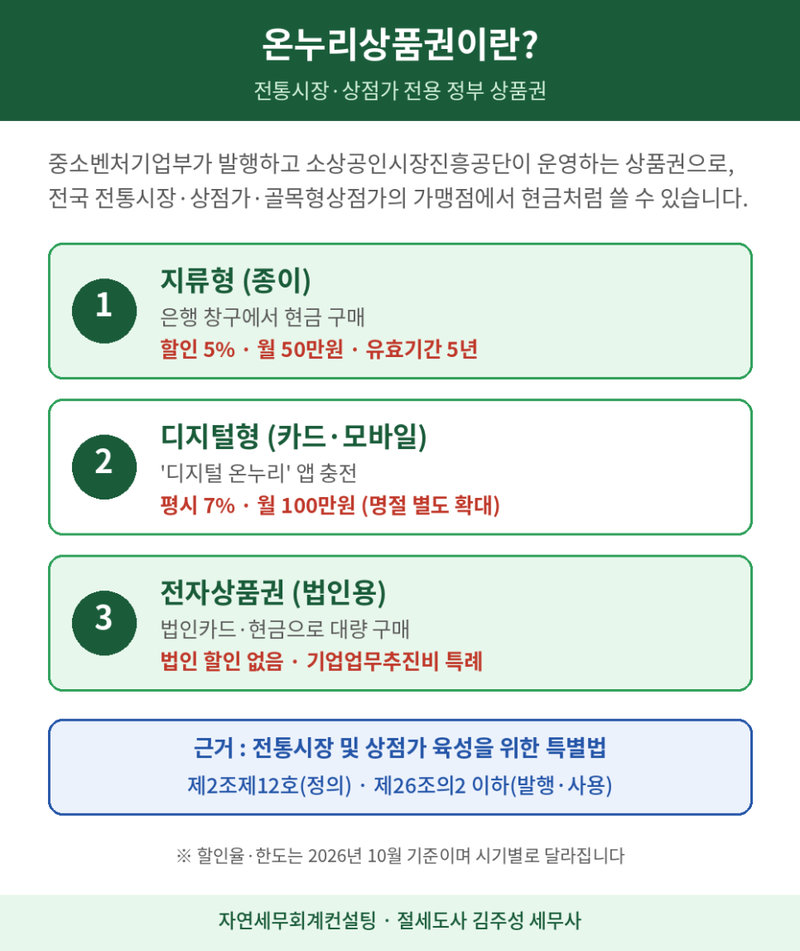
-온누리상품권은 중소벤처기업부가 발행하고 소상공인시장진흥공단이 운영하는 전통시장·상점가 전용 상품권입니다. 전국 전통시장, 상점가, 골목형상점가에 등록된 가맹점에서만 현금처럼 사용할 수 있습니다.
-법적 근거는 전통시장 및 상점가 육성을 위한 특별법 제2조제12호(온누리상품권의 정의)이며, 발행·판매·사용에 관한 사항도 같은 법에서 정하고 있습니다.
-종류는 크게 세 가지입니다.
① 지류형(종이) : 은행 창구에서 현금으로 구매하며, 할인 5%·월 50만원 한도·유효기간 5년입니다.
② 디지털형(카드형·모바일형) : '디지털 온누리' 앱에서 충전하며, 2026년 10월 현재 평시 7% 할인, 월 100만원 한도입니다(명절에는 추가한도·추가할인 행사가 별도로 열립니다).
③ 전자상품권(법인용) : 법인카드나 현금으로 대량 구매하는 형태로, 개인 할인은 적용되지 않습니다.
· · ·
온누리상품권으로 받을 수 있는 혜택 3가지
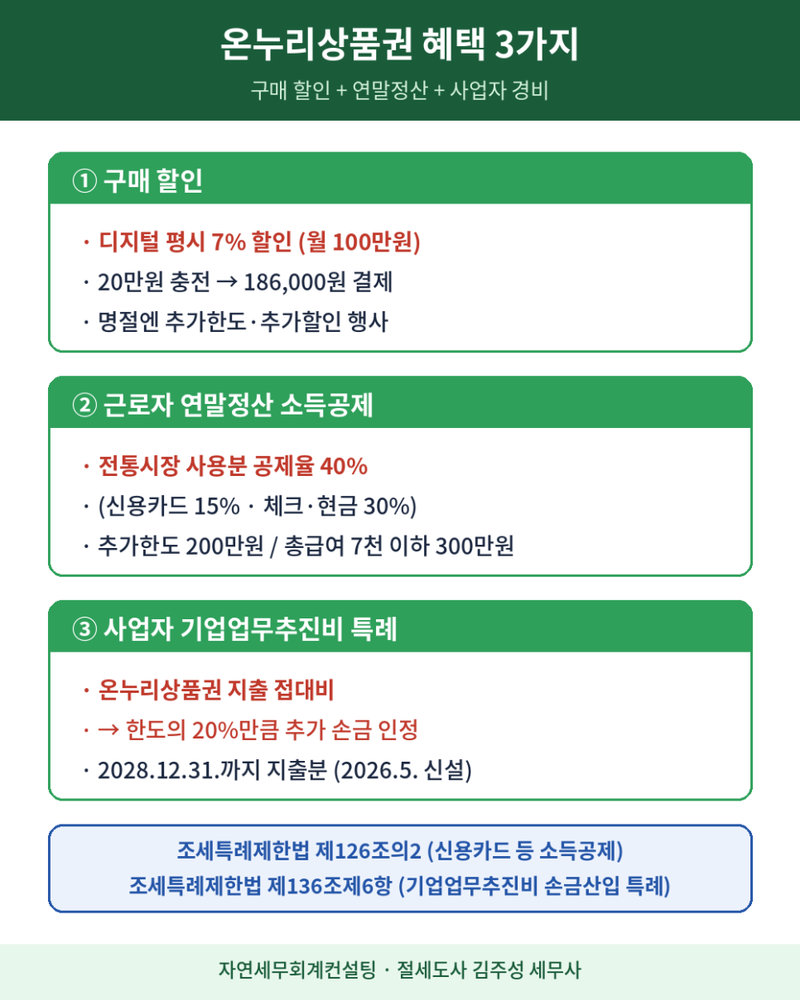
-① 구매 할인 : 디지털형 기준 20만원을 충전하면 186,000원만 결제됩니다. 장보기 예산이 정해져 있다면 그 자체로 7%를 아끼는 셈입니다.
-② 근로자 연말정산 소득공제 : 전통시장에서 사용한 금액은 공제율 40%가 적용됩니다. 신용카드(15%), 체크카드·현금영수증(30%)보다 훨씬 높습니다. 근거는 조세특례제한법 제126조의2제2항입니다.
-게다가 기본공제 한도를 다 채운 경우에도 전통시장·대중교통 사용분에 대해 연 200만원(총급여 7천만원 이하는 문화체육 사용분 포함 300만원)의 추가한도가 있습니다(조세특례제한법 제126조의2제11항).
-주의할 점은 40%는 '전통시장' 구역 안에서 쓴 금액에만 적용된다는 것입니다. 같은 온누리상품권이라도 전통시장이 아닌 상점가·골목형상점가에서 결제했다면 결제수단에 따른 일반 공제율로 처리될 수 있습니다.
-③ 사업자 기업업무추진비(접대비) 특례 : 2026년 5월 개정(법률 제21612호, 2026. 5. 12.)으로 조세특례제한법 제136조제6항의 특례 대상에 온누리상품권이 추가되었습니다. 2028년 12월 31일까지 온누리상품권으로 지출한 기업업무추진비는 일반 한도의 20%만큼 추가로 손금 인정을 받을 수 있습니다.
· · ·
구매·사용 방법, 이렇게 하시면 됩니다
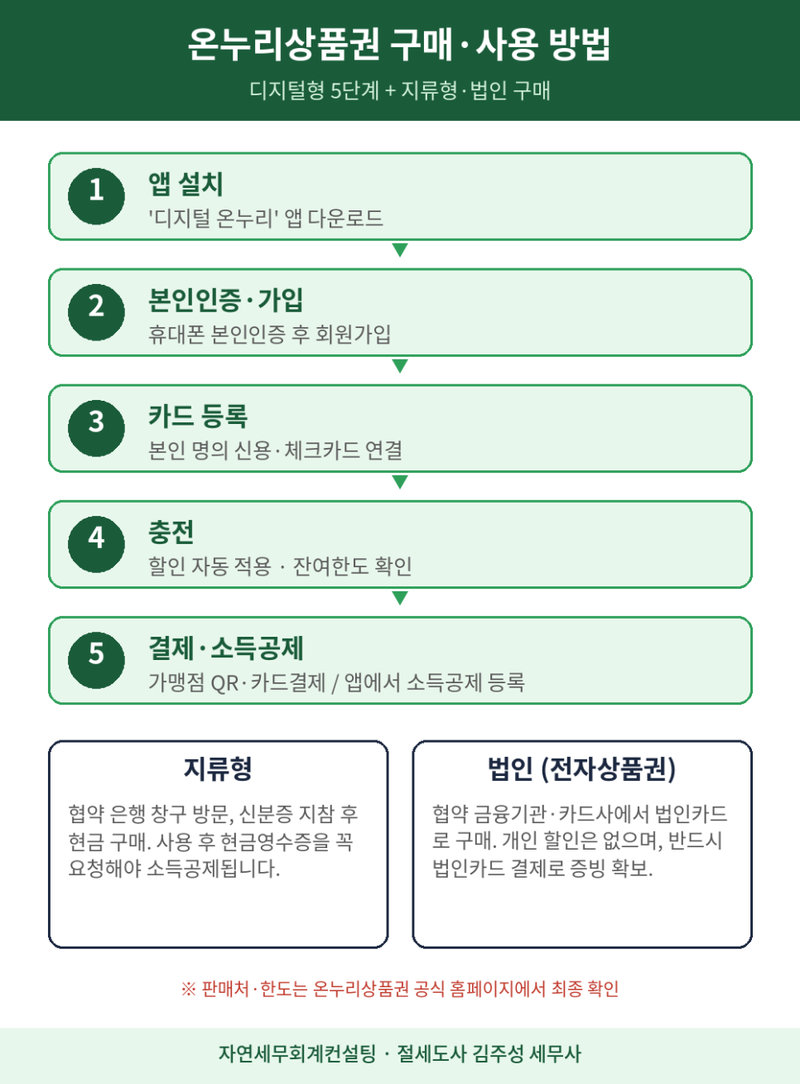
-디지털형은 5단계면 끝납니다.
① '디지털 온누리' 앱 설치 → ② 휴대폰 본인인증 후 회원가입 → ③ 본인 명의 신용·체크카드 등록 → ④ 원하는 금액 충전(할인 자동 적용) → ⑤ 가맹점에서 QR 또는 카드로 결제
-디지털형은 앱에서 소득공제 등록을 미리 해두셔야 연말정산 간소화 자료에 반영됩니다. 막상 연말에 확인해 보니 누락된 경우가 꽤 많습니다.
-지류형은 협약 은행 창구를 방문해 신분증을 제시하고 현금으로 구매합니다. 사용할 때 가맹점에 현금영수증 발급을 요청해야 소득공제를 받을 수 있습니다.
-법인은 전자상품권을 협약 금융기관·카드사를 통해 구매합니다. 이때 반드시 법인카드로 결제해 적격증빙을 확보해야 합니다(아래 실무 한마디 참고).
· · ·
2027년 개편안 — '어디서 쓰느냐'에 따라 혜택이 달라집니다
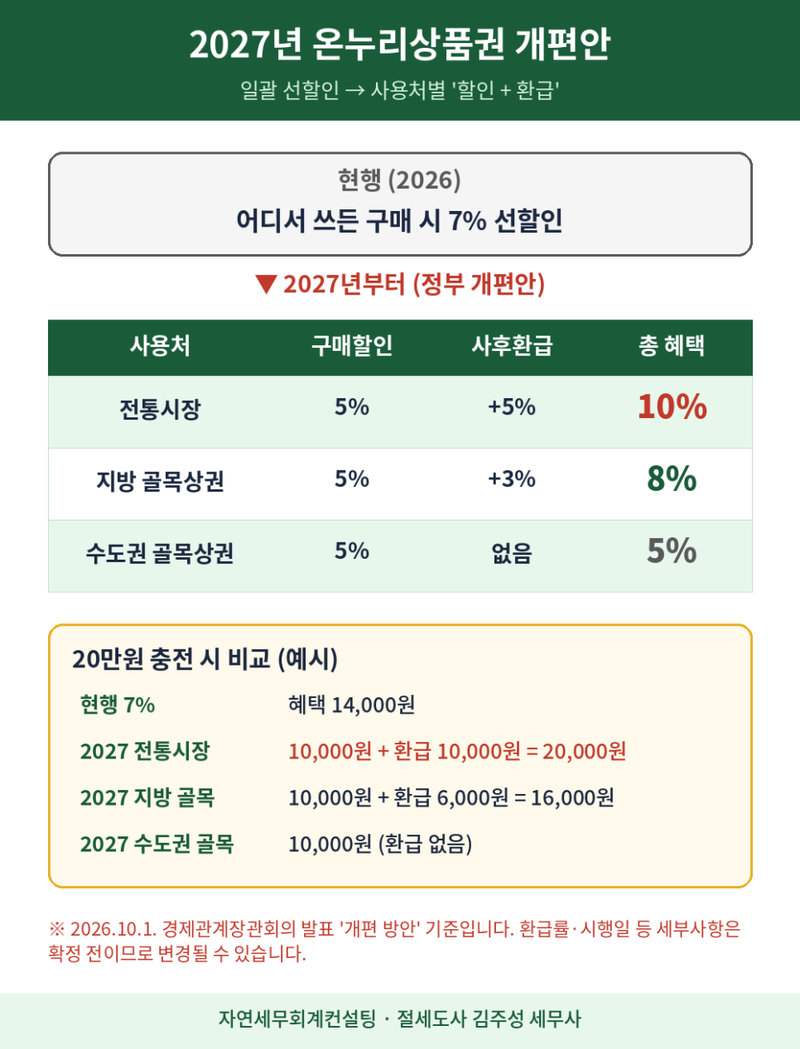
-정부는 2026년 10월 1일 경제관계장관회의에서 '온누리상품권 개편 방안'을 발표했습니다. 2009년 도입 이후 가장 큰 폭의 손질입니다.
-핵심은 할인 구조의 변화입니다. 지금은 어디서 쓰든 구매할 때 7%를 일괄로 깎아주지만, 2027년부터는 구매할인 5% + 사용처별 사후환급 방식으로 바뀝니다.
-전통시장에서 쓰면 5% 환급이 더해져 총 10%, 지방 골목상권은 3% 환급으로 총 8%, 수도권 골목상권은 환급 없이 5%만 적용되는 구조입니다.
-예를 들어 20만원을 충전하는 경우 현행은 14,000원 혜택이지만, 개편 후에는 전통시장에서 다 쓰면 20,000원, 지방 골목상권이면 16,000원, 수도권 골목상권이면 10,000원으로 차이가 생깁니다. 즉 수도권 골목상권 위주로 쓰시던 분은 오히려 혜택이 줄어듭니다.
-할인 외에도 바뀌는 부분이 많습니다.
① 가맹점 정비 : 연매출 30억원 초과 점포, 병·의원, 법무·회계·세무 등 전문서비스업은 가맹이 제한됩니다. 약국 등 보건업은 상권 내 허용 여부를 두고 세부기준이 정리될 예정이며, 기업형 슈퍼마켓의 신규·갱신 등록도 막는 방향입니다.
② 골목형상점가 지정기준 차등 : 지자체 재정자립도에 따라 점포 밀집 기준을 30개·20개·15개 이상으로 나누고, 조례로 기준을 임의로 낮추는 방식은 없앱니다. 지정 전 중기부와 사전협의도 의무화됩니다.
③ 관광·플랫폼 연계 : 지방에서 사용하면 관광지 입장권·숙박권 등을 연계하고, 지도앱 가맹점 검색과 공공배달앱 결제 쿠폰, 외국인 관광객의 자국 결제앱 QR결제도 추진합니다.
-다만 이번 발표는 정부의 '개편 방안' 단계입니다. 환급률, 정확한 시행 시기, 환급분의 소득공제 처리 등 세부사항은 예산과 후속 고시 과정에서 달라질 수 있으니 시행 전 공식 발표를 꼭 확인하셔야 합니다.
· · ·
실무 한마디 — 세무사가 꼭 짚어드리는 4가지
1. 연말정산 40%는 '전통시장' 결제분만 : 온누리상품권이라는 이유만으로 40%가 되는 것이 아닙니다. 국세청에 등록된 전통시장 구역 내 사용분인지가 기준입니다.
2. 접대용 상품권은 반드시 법인카드로 : 상품권은 세금계산서나 현금영수증 발급 대상이 아니어서, 거래처 접대용으로 살 때 신용카드매출전표가 사실상 유일한 적격증빙입니다. 국세청도 법인이 접대 목적으로 상품권을 사면서 신용카드매출전표를 받지 않은 경우 손금에 산입하지 않는다고 회신했습니다(서면2팀-2664, 2006. 12. 27., 법인세법 제25조).
3. 직원에게 나눠주면 근로소득 : 명절에 직원들에게 온누리상품권을 지급하면 원칙적으로 급여(근로소득)에 합산해 원천징수해야 합니다(소득세법 제20조). 거래처 지급분과 직원 지급분을 관리대장으로 구분해 두세요.
4. 추가 손금 특례는 2028년 말까지 : 온누리상품권 기업업무추진비 20% 추가 한도는 한시 특례입니다. 명절 선물 예산을 짤 때 백화점상품권 대신 온누리상품권으로 돌리면 손금 한도 측면에서 유리할 수 있습니다.
· · ·
참고 법령 및 예규
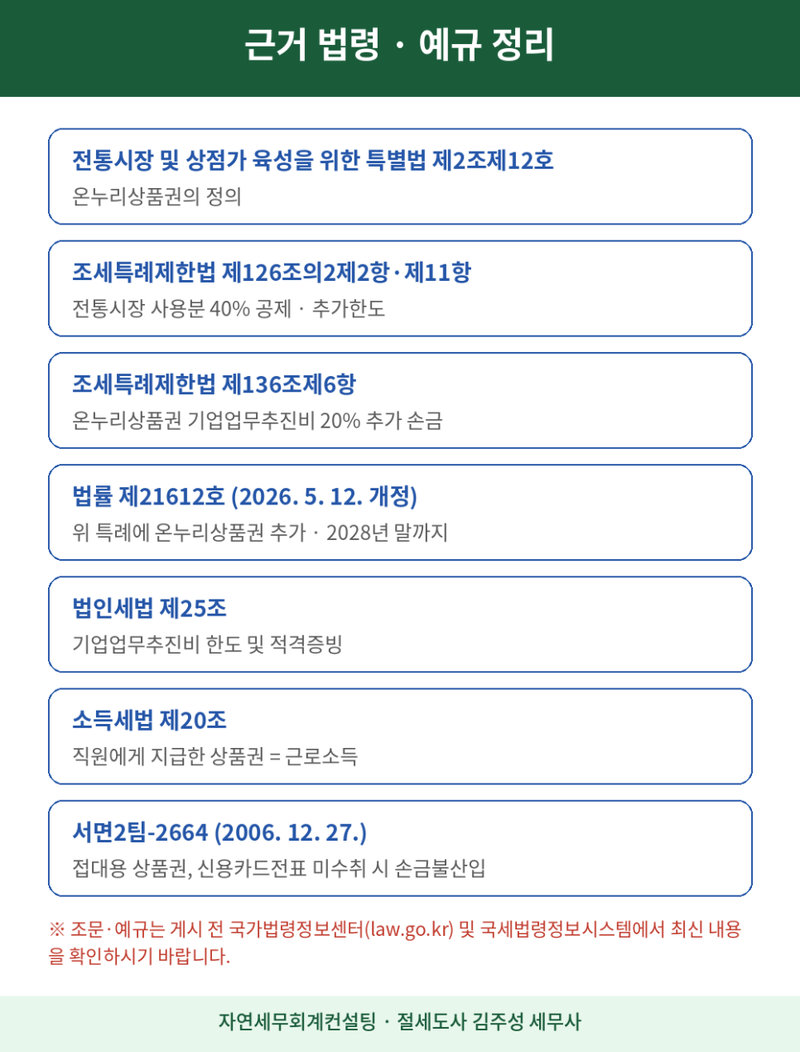
전통시장 및 상점가 육성을 위한 특별법 제2조제12호 (온누리상품권의 정의)
조세특례제한법 제126조의2제2항·제11항 (신용카드 등 사용금액 소득공제 — 전통시장사용분 40%, 추가한도)
조세특례제한법 제136조제6항 (기업업무추진비 손금산입 특례 — 온누리상품권 지출분 20% 추가)
조세특례제한법 일부개정 법률 제21612호 (2026. 5. 12.)
법인세법 제25조 (기업업무추진비의 손금불산입·적격증빙)
소득세법 제20조 (근로소득)
서면2팀-2664 (2006. 12. 27.) — 접대 목적 상품권 구입 시 신용카드매출전표 미수취분 손금불산입