
안녕하세요 절세도사 김주성 세무사입니다^^
오늘은 가족 간에 정말 자주 일어나는 일, 자녀나 부모님의 빚을 대신 갚아주거나 빌려준 돈을 받지 않기로 했을 때 증여세가 나오는지에 대해 설명드리겠습니다. 바로 상속세 및 증여세법 제36조 '채무면제 등에 따른 증여' 이야기입니다.
■ 빚을 대신 갚아주는 것도 증여일까요?
-"아들 사업 대출 이자가 너무 부담돼서 제가 은행에 가서 갚아줬어요."
-"동생한테 빌려준 3천만원, 형편이 어려워서 그냥 안 받기로 했습니다."
-상담하다 보면 이런 말씀을 정말 많이 듣습니다. 돈이 상대방 통장으로 넘어간 적이 없으니 증여가 아니라고 생각하시는 경우가 대부분입니다.
-하지만 세법의 시각은 다릅니다. 빚이 없어졌다는 것은 그만큼 재산이 늘어난 것과 똑같기 때문에, 세법은 이를 증여로 봅니다.
-상속세 및 증여세법 제36조 제1항은 채권자로부터 채무를 면제받거나, 제3자로부터 채무의 인수 또는 변제를 받은 경우 그 이익에 상당하는 금액을 이익을 얻은 자(채무자)의 증여재산가액으로 한다고 규정하고 있습니다.
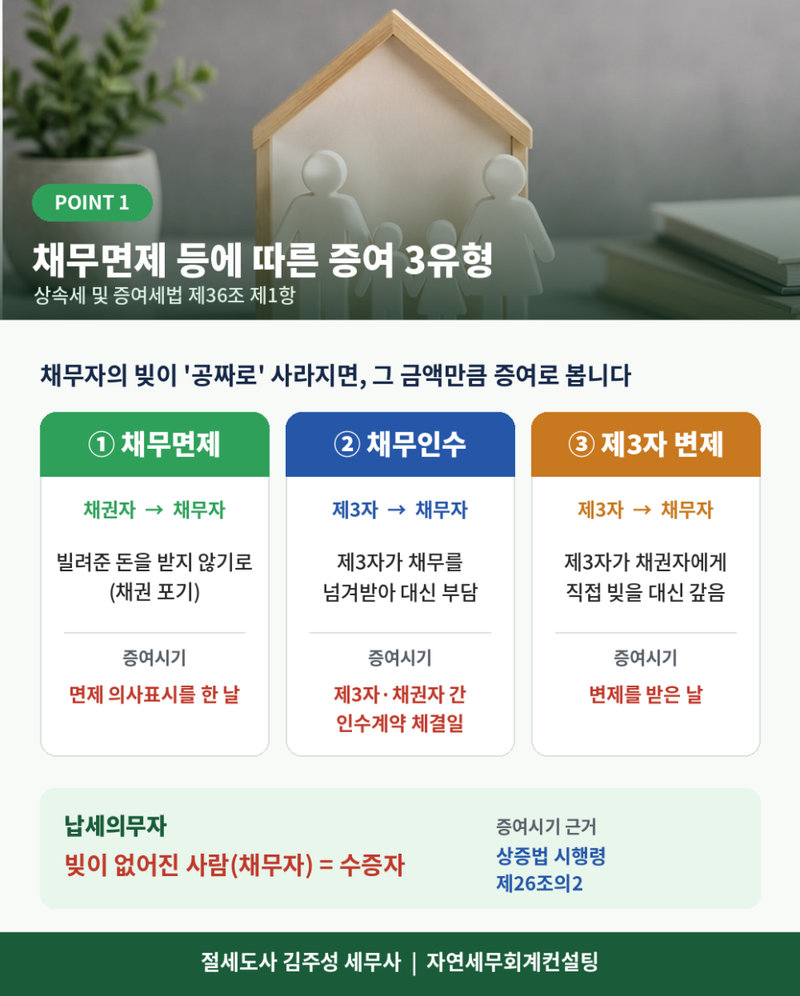
-정리하면 세 가지 유형입니다.
① 채무면제 : 돈을 빌려준 사람(채권자)이 "안 갚아도 된다"고 채권을 포기하는 경우
② 채무인수 : 제3자가 채무자의 빚을 자기 채무로 넘겨받는 경우
③ 제3자 변제 : 제3자가 채권자(은행 등)에게 채무자의 빚을 직접 대신 갚는 경우
-세 경우 모두 증여세를 내야 하는 사람은 빚이 없어진 채무자 본인입니다. 갚아준 사람이 아닙니다.
· · ·
■ 증여 시기와 증여재산가액은 어떻게 정하나요?
-증여일은 신고기한과 세율 판단의 기준이 되므로 정확히 알아두셔야 합니다. 상속세 및 증여세법 시행령 제26조의2는 다음과 같이 정하고 있습니다.
· 채무면제 : 채권자가 면제에 대한 의사표시를 한 날
· 채무인수 : 제3자와 채권자 간에 채무인수계약이 체결된 날
· 제3자 변제 : 법 문언상 변제를 받은 날 (실제 상환일)
-증여재산가액은 간단합니다. 면제·인수·변제받은 채무액에서, 채무자가 그 대가로 지급한 보상액을 뺀 금액입니다.
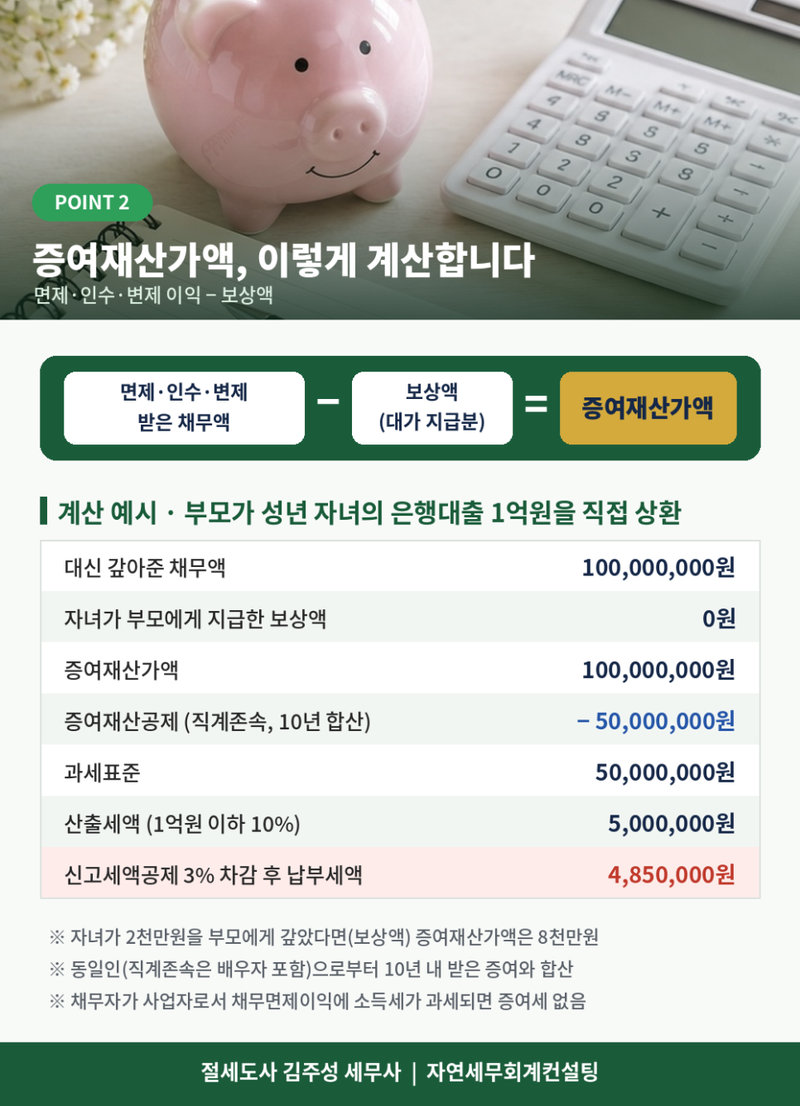
-예를 들어 부모님이 성년 자녀의 은행대출 1억원을 은행에 직접 갚아주셨다면, 증여재산가액 1억원에서 직계존속 증여재산공제 5천만원을 빼고 과세표준 5천만원, 세율 10%를 적용해 산출세액 500만원, 기한 내 신고 시 신고세액공제 3%를 적용하면 약 485만원을 자녀가 납부해야 합니다.
-자녀가 그중 2천만원을 부모님께 돌려드렸다면 이는 '보상액'이므로 증여재산가액은 8천만원이 됩니다.
-한 가지 더 알아두실 점은, 제36조는 합산배제 증여재산이 아니기 때문에 10년 이내 동일인(직계존속은 그 배우자 포함)에게 받은 다른 증여와 합산된다는 것입니다 (상속세 및 증여세법 제47조 제2항).
-다만 채무자가 사업자이고 그 채무면제이익이 사업소득으로 소득세가 과세되는 경우에는 증여세를 다시 부과하지 않습니다 (상속세 및 증여세법 제4조의2 제3항).
· · ·
■ 예규·심판례로 보는 실제 과세 사례
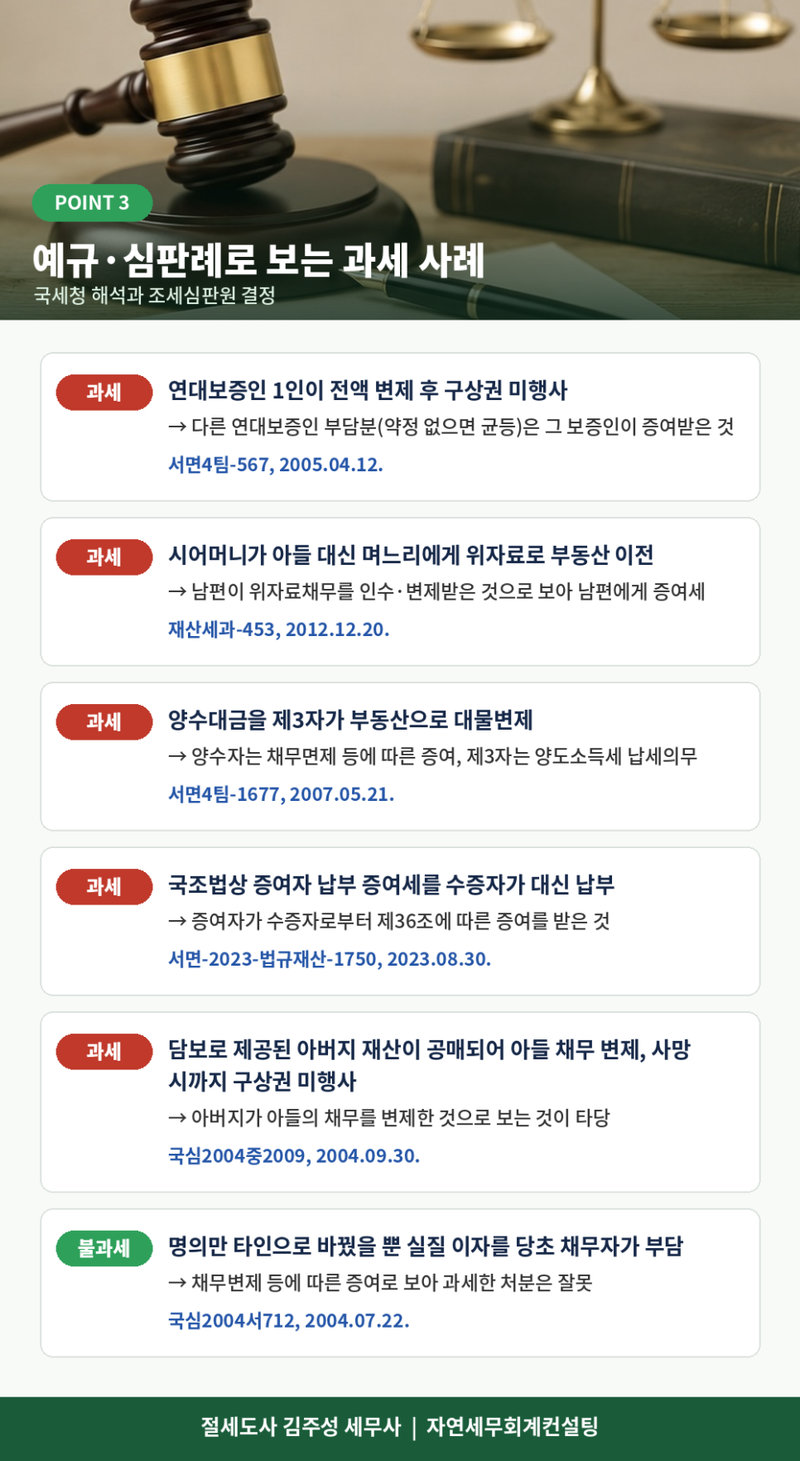
-제36조는 생각보다 적용 범위가 넓습니다. 국세청 예규와 조세심판원 결정례를 보시면 감이 오실 겁니다.
1. 연대보증인 한 명이 전액을 갚고 다른 보증인에게 구상권을 행사하지 않으면, 다른 보증인의 부담분(약정이 없으면 균등 비율)이 그 보증인에 대한 증여가 됩니다. (서면4팀-567, 2005.04.12.)
2. 시어머니가 아들을 대신해 며느리에게 이혼위자료로 부동산을 넘겨준 경우, 아들이 어머니로부터 위자료채무를 인수·변제받은 것으로 보아 아들에게 증여세가 과세됩니다. (재산세과-453, 2012.12.20.)
3. 양수대금을 제3자가 부동산으로 대물변제해 준 경우, 양수자는 채무면제 등에 따른 증여, 제3자는 양도소득세 납세의무가 생깁니다. 세금이 두 번 발생하는 구조입니다. (서면4팀-1677, 2007.05.21.)
4. 국제조세조정법에 따라 증여자에게 과세된 증여세를 수증자가 대신 내준 경우, 이번에는 증여자가 수증자로부터 제36조 증여를 받은 것이 됩니다. (서면-2023-법규재산-1750, 2023.08.30.)
5. 담보로 제공된 아버지 재산이 공매되어 아들 빚이 갚아졌는데 아버지가 사망할 때까지 구상권을 행사하지 않았다면, 아버지가 아들의 채무를 변제한 것으로 봅니다. (국심2004중2009, 2004.09.30.)
6. 반대로 채무자 명의만 바꿨을 뿐 실제 이자를 당초 채무자가 계속 부담한 사실이 확인되면, 제36조로 과세한 처분은 잘못이라는 결정도 있습니다. 결국 형식이 아니라 실질이 기준입니다. (국심2004서712, 2004.07.22.)
· · ·
■ 같은 돈이라도 '어떻게' 갚아주느냐가 세금을 가릅니다
-실무에서 가장 중요한 포인트입니다. 형편이 어려운 자녀나 부모님의 빚을 정리해 드릴 때는 돈이 흘러가는 경로에 따라 결과가 크게 달라질 수 있습니다.
-상속세 및 증여세법 제4조의2 제5항은 제35조부터 제37조까지 또는 제41조의4에 해당하는 경우로서 수증자가 증여세를 납부할 능력이 없다고 인정되고 강제징수를 하여도 조세채권 확보가 곤란한 경우에는 그 증여세의 전부 또는 일부를 면제하도록 정하고 있습니다. 제36조가 바로 이 범위에 들어갑니다.
-또한 같은 조 제6항 단서는 제35조부터 제39조까지 등의 경우를 증여자의 연대납세의무 대상에서 제외하고 있어, 채무면제 등에 따른 증여에서는 갚아준 사람에게 연대납세의무가 지워지지 않습니다.
-반면 부모님이 자녀 통장에 현금을 넣어주고 자녀가 그 돈으로 대출을 갚는 방식은, 실무상 일반 현금증여로 보아 무자력 면제가 적용되지 않을 위험이 있고, 자녀가 체납하면 부모님께 연대납세의무가 문제될 수 있습니다.
-그리고 연대납세의무가 없는 사람이 수증자 대신 증여세를 내주면, 그 대납 세액도 다시 증여로 보아 합산과세됩니다. 좋은 뜻으로 세금까지 내주셨다가 세금이 또 나오는 경우입니다.
· · ·
■ 실무 한마디 · 실행 전에 꼭 확인하세요
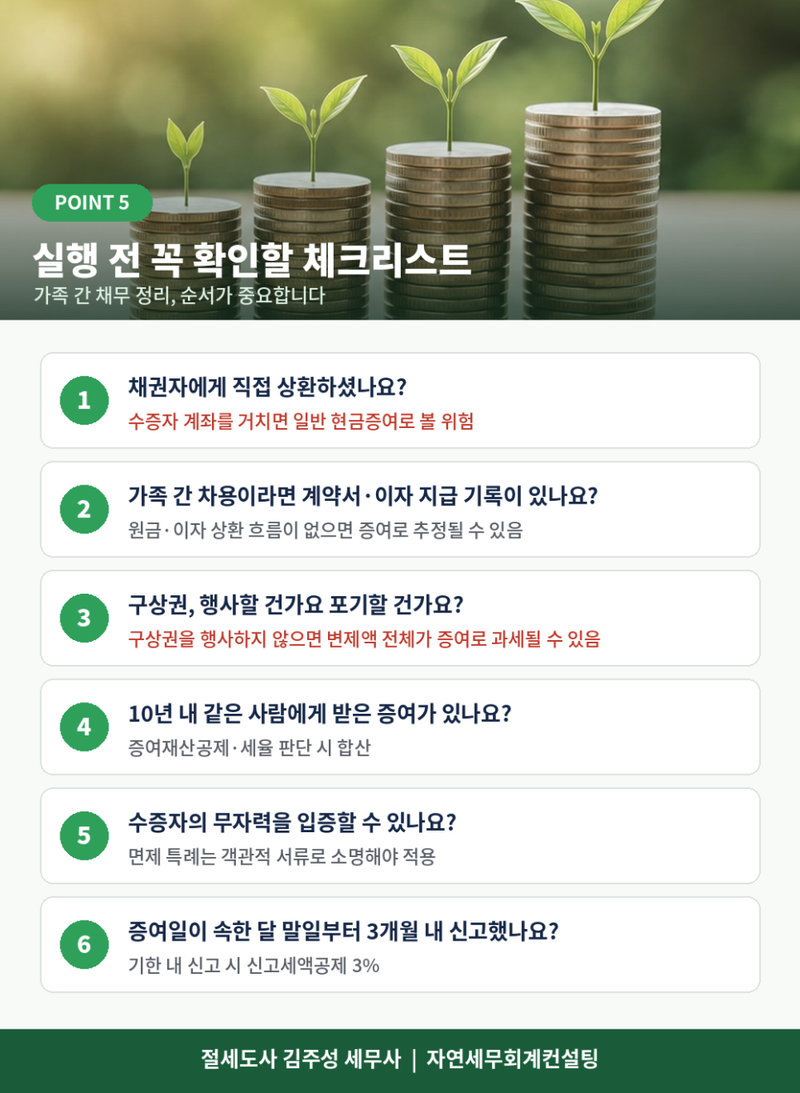
1. 채권자에게 직접 상환하세요. 수증자 계좌를 거치면 제36조가 아닌 일반 현금증여로 볼 위험이 있습니다.
2. 가족 간 차용이라면 차용증과 원금·이자 상환 기록을 남기세요. 상환 흐름이 없으면 처음부터 증여로 볼 수 있습니다.
3. 구상권을 행사할지 분명히 하세요. 대신 갚고 구상권을 행사하지 않으면 변제액 전체가 증여로 과세될 수 있습니다. 회수가 불가능했다면 채무자의 재산 상태 등 객관적 자료로 소명해야 합니다.
4. 과거 10년간 증여 이력을 확인하세요. 합산되면 공제 한도와 세율 구간이 달라집니다.
5. 무자력 면제를 받으려면 신용정보조회서, 지방세 세목별 과세증명서, 파산·회생 결정문 등 객관적 입증자료를 미리 준비하세요.
6. 증여일이 속하는 달의 말일부터 3개월 이내에 신고하셔야 신고세액공제 3%를 받고 가산세를 피할 수 있습니다 (상속세 및 증여세법 제68조, 제69조).
· · ·
참고 법령 및 예규
상속세 및 증여세법 제36조 (채무면제 등에 따른 증여)
상속세 및 증여세법 시행령 제26조의2 (채무면제 등에 따른 증여시기)
상속세 및 증여세법 제4조의2 제3항·제5항·제6항 (증여세 납부의무, 무자력 면제, 연대납세의무)
상속세 및 증여세법 제47조 제2항 (10년 이내 동일인 증여재산 합산)
상속세 및 증여세법 제68조, 제69조 (증여세 신고, 신고세액공제)
서면4팀-567, 2005.04.12. (연대보증인 구상권 미행사)
재산세과-453, 2012.12.20. (시어머니가 대신 지급한 이혼위자료)
서면4팀-1677, 2007.05.21. (제3자의 대물변제)
서면-2023-법규재산-1750, 2023.08.30. (국조법상 증여세 대납)
국심2004중2009, 2004.09.30. (담보재산 공매 후 구상권 미행사)
국심2004서712, 2004.07.22. (실질 이자부담자가 당초 채무자인 경우)
#강서구세무사 #마곡세무사 #가양동세무사 #등촌동세무사 #화곡동세무사 #채무면제 #채무면제증여 #대위변제증여세 #빚대신갚아주면증여세 #상증법36조 #채무인수 #구상권 #연대납세의무 #증여세 #자연세무회계컨설팅 #절세도사