
연말이 다가오면 개원 원장님들께 꼭 미리 말씀드리는 일정이 있습니다.
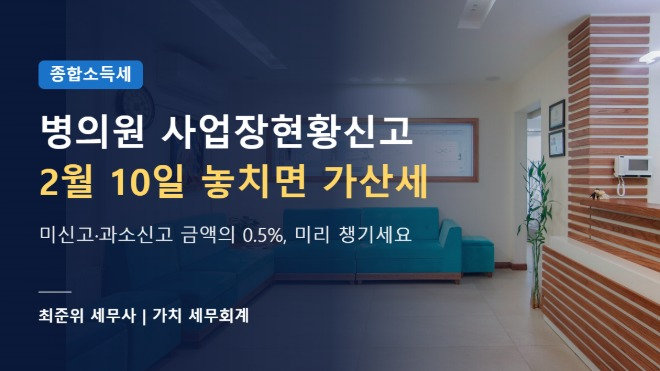
바로 매년 2월에 하는 사업장현황신고입니다.
"부가세도 안 내는 면세 병원인데, 2월에 따로 낼 게 있나요? 안 내면 어떻게 되나요?"
✅ 결론부터 말씀드리면 |
|---|
면세 진료만 하는 병의원은 부가세 신고 대신 사업장현황신고로 한 해 매출을 알립니다. 기한은 다음 해 2월 10일이고, 의료업은 이를 빠뜨리거나 매출을 적게 적어 내면 누락 금액의 0.5% 가산세가 붙습니다. |
━━━━━━━━━━━━━━━━━━━━━━━━
1. 누가, 언제까지 내나요
━━━━━━━━━━━━━━━━━━━━━━━━
이 절차는 부가세를 내지 않는 면세사업자가 한 해의 사업 현황을 알리는 절차입니다.
보험 진료 위주의 의원, 치과, 한의원이 대표적인 대상입니다.
구분 | 내용 |
|---|---|
대상 | 면세 진료를 하는 개인 병의원 사업자 (그해 폐업·휴업한 원장님 포함) |
기한 | 해당 연도의 다음 해 2월 10일까지 (토·일·공휴일이면 그다음 날) |
제출처 | 사업장 소재지 관할 세무서 |
사업장이 2곳 이상 | 사업장별로 각각 제출 |
👉 2026년 진료분은 2027년 2월 10일까지 내시면 됩니다.
━━━━━━━━━━━━━━━━━━━━━━━━
2. 미용 진료가 있는 병원은 어떻게 하나요
━━━━━━━━━━━━━━━━━━━━━━━━
쌍꺼풀 수술 같은 과세 진료가 있어 부가세를 내는 병원은 사정이 조금 다릅니다.
부가세 신고서에 면세 수입금액까지 적어 내면 현황 제출을 마친 것으로 봅니다.
병원 유형 | 처리 방법 |
|---|---|
면세 진료만 하는 병원 | 2월 10일까지 사업장현황신고 |
과세·면세 겸영 병원 | 부가세 신고서에 면세 수입금액도 함께 기재 → 면세분은 현황 제출을 마친 것으로 봄 |
연도 중 과세 진료를 시작한 병원 | 과세 전환 전에 생긴 면세 수입은 2월 10일까지 별도 제출 |
⚠️ 주의 |
|---|
겸영 병원이 부가세 신고서에 면세 수입금액을 적게 적으면 현황 제출을 덜 한 것과 같이 보아 가산세 대상이 됩니다. |
━━━━━━━━━━━━━━━━━━━━━━━━
3. 서식에는 무엇을 적나요
━━━━━━━━━━━━━━━━━━━━━━━━
서식에는 수입뿐 아니라 병원이 받은 증빙 내역도 함께 들어갑니다.
의료업은 국세청장이 정한 수입금액 검토 서식과 관련 자료를 붙여야 합니다.
기재 항목 | 내용 |
|---|---|
인적 사항 | 사업자등록번호, 상호, 대표 원장님 성명 등 |
업종별 수입금액 | 진료과목·업종별 한 해 매출 |
결제수단별 내역 | 신용카드, 현금영수증, 현금 등으로 나눈 매출 |
증빙 수취 내역 | 받은 계산서·세금계산서·카드전표·현금영수증 |
병의원 매출은 여러 곳에서 들어오므로 빠짐없이 모아야 합니다.
수입 구분 | 확인 자료 |
|---|---|
건강보험(공단부담금 + 본인부담금) | 요양급여비용 지급내역통보서 |
의료급여 | 요양급여비용 지급내역통보서 |
자동차보험·산재 진료비 | 보험사·근로복지공단 지급내역 |
검진·예방접종 비용 | 공단·질병관리청 지급내역 |
비급여 진료비 | 카드·현금영수증·현금 수납 내역 |
판매장려금 등 기타 | 제약회사 지급명세, 증명서 발급 수수료 등 |
━━━━━━━━━━━━━━━━━━━━━━━━
4. 안 하거나 적게 하면 생기는 일
━━━━━━━━━━━━━━━━━━━━━━━━
이 가산세는 모든 업종이 아니라
의료업, 수의업, 약국처럼 소비자를 주로 상대하는 업종에만 적용됩니다.
상황 | 결과 |
|---|---|
제출하지 않음 | 빠진 금액의 0.5% 가산세 |
매출을 적게 적음 | 덜 적은 금액의 0.5% 가산세 |
종합소득세 산출세액이 없음 | 그래도 가산세는 부과 |
미제출·허위 기재·폐업 등 | 세무서가 사업장 현황을 조사·확인할 수 있음 |
예를 들어 비급여 매출 1억원이 빠졌다면 가산세만 50만원입니다.
여기에 5월(성실신고확인 대상은 6월) 종합소득세에서 누락분 본세가 따로 붙습니다.
👉 2월에 낸 금액이 종합소득세와 세무 검증의 출발점이 됩니다.
━━━━━━━━━━━━━━━━━━━━━━━━
5. 제출 전에 꼭 맞춰 볼 것
━━━━━━━━━━━━━━━━━━━━━━━━
국세청은 카드·현금영수증 자료와 원장님이 적어 낸 환자부담 매출을 비교해 누락 여부를 봅니다.
현금 수납이 있으면 적어 낸 매출이 카드·현금영수증 자료보다 그만큼 커야 정상입니다.
점검 항목 | 확인 내용 |
|---|---|
수입 귀속 시기 | 청구일·입금일이 아니라 진료일 기준 (12월 진료분은 다음 해에 입금돼도 올해 매출) |
연말 미청구분 | 12월 진료분 청구액을 1월 중 확인해 반영 |
보험 삭감액 | 심사로 삭감된 금액은 매출에서 빼거나 비용 처리 |
카드·현금영수증 대사 | 자료금액 > 환자부담 매출이면 누락 의심 |
수납 프로그램·계좌 | 병원 수납 프로그램, 사업용계좌, 가족 명의 계좌 입금 확인 |
● 2월 10일 이후 보험 청구액이 확정돼 금액이 달라지면
● 5월 종합소득세에서 바로잡되, 차액에는 가산세가 붙을 수 있습니다.
👉 숫자를 확정한 뒤에는 제출 전에 원장님께서 직접 한 번 더 확인해 주세요.
━━━━━━━━━━━━━━━━━━━━━━━━
한눈에 정리
━━━━━━━━━━━━━━━━━━━━━━━━
항목 | 내용 |
|---|---|
대상 | 면세 진료를 하는 개인 병의원(폐업·휴업 포함) |
기한 | 다음 해 2월 10일, 사업장별 제출 |
겸영 병원 | 부가세 신고서로 갈음, 면세 수입 과소 기재 시 가산세 |
기재 내용 | 업종별 매출, 결제수단별 내역, 증빙 수취 내역 |
가산세 | 미제출·과소 기재 수입금액의 0.5%, 산출세액 없어도 적용 |
귀속 기준 | 진료일 기준, 연말 미청구분·삭감액 반영 |
점검 | 카드·현금영수증 자료와 환자부담 매출 대사, 계좌 확인 |
이 절차는 한 해 병원 매출을 국세청에 처음 확정해 알리는 자리입니다.
연말부터 자료를 정리해 두시면 2월이 훨씬 수월해집니다.
2월 현황 제출 준비나 수입금액 점검이 필요하시면
택슬리 상담으로 편하게 문의 주세요.
※ 이 글은 일반적인 안내이며, 개별 사안은 사실관계에 따라 달라질 수 있습니다.
[근거] 소득세법 제78조, 제79조, 제81조의3 / 소득세법 시행령 제48조 제8호, 제141조, 제147조의2 / 국세기본법 제5조