
[강서구 마곡 상속세 전문 세무사][강서구 마곡 증여세 전문 세무사] 일감몰아주기 증여세 정리 (특수관계법인과의 거래를 통한 이익의 증여의제 증여) (자연 세무회계컨설팅)
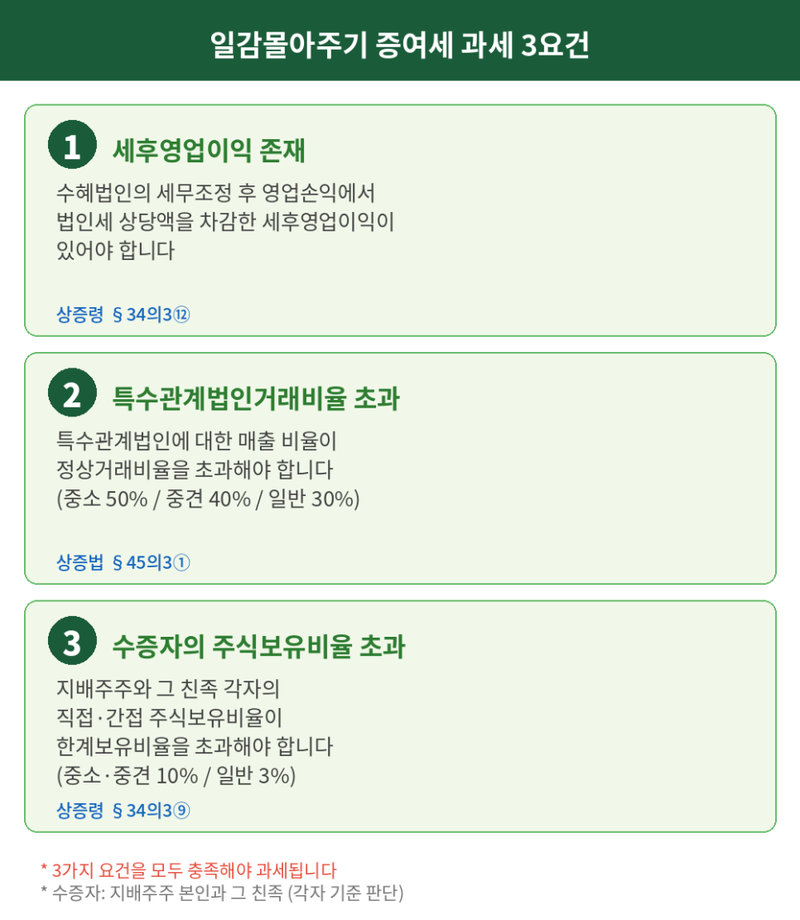
안녕하세요 머털도사 절세도사 김주성 세무사입니다^^ 오늘은 가족법인이나 그룹사 운영 시 반드시 알아두셔야 할 '일감몰아주기 증여세' 과세제도에 대해 설명드리겠습니다. 특수관계법인과의 거래를 통해 이익을 얻으면 증여세가 과세될 수 있다는 사실, 알고 계셨나요? 일감몰아주기 증여세, 왜 만들어졌을까요? - 지배주주와 특수관계에 있는 법인이 다른 특수관계법인과 거래하면서 정상적인 수준을 넘어선 매출을 올리고, 그 결과 지배주주와 그 친족이 보유한 주식 가치가 올라가는 구조를 세법은 '일감몰아주기'라고 봅니다. - 쉽게 말해 아버지가 지배하는 A법인이 아들이 지분을 가진 B법인에 대량의 일감을 몰아주면, B법인의 이익이 늘어나고 결국 아들이 보유한 주식 가치가 오르게 됩니다. 이것은 사실상 재산 이전 효과가 있기 때문에 증여세를 과세하는 것입니다. - 다만, 실제 주가 상승액이나 배당 수령액을 기준으로 과세하는 것은 아닙니다. 법에서 정한 거래비율·주식보유비율 등의 요건을 충족하면 세후영업이익을 기초로 계산한 이익을 증여받은 것으로 보아 과세합니다. - 이 제도는 상속세 및 증여세법 제45조의3에서 규정하고 있으며, 2012년 1월 1일부터 시행되고 있습니다(법률 제11130호). · · · 과세되려면 3가지 요건을 모두 충족해야 합니다 - 일감몰아주기 증여세가 과세되려면 아래 3가지 요건을 동시에 충족해야 합니다. 하나라도 빠지면 과세되지 않습니다. ① 수혜법인의 세후영업이익이 있어야 합니다 - 수혜법인이 세무조정 후 영업손익에서 법인세 상당액을 차감한 후 과세매출비율을 곱하여 계산한 세후영업이익이 존재해야 합니다(상증령 §34의3⑫). ② 특수관계법인거래비율이 정상거래비율을 초과해야 합니다 - 특수관계법인거래비율이 중소기업은 50%, 중견기업은 40%, 그 밖의 법인은 30%를 초과하는 경우 과세요건에 해당합니다(상증법 §45의3①, 상증령 §34의3⑦). - 다만, 중소·중견기업이 아닌 법인은 특수관계법인거래비율이 30% 이하이더라도, 20%를 초과하면서 특수관계법인에 대한 매출액이 1,000억원을 초과하면 과세대상이 될 수 있습니다. ③ 수증자(지배주주와 그 친족)의 주식보유비율이 한계보유비율을 초과해야 합니다 - 수증자의 직접·간접 주식보유비율이 한계보유비율(일반기업 3%, 중소·중견기업 10%)을 초과해야 합니다(상증법 §45의3①, 상증령 §34의3⑨). - 과세대상 여부는 수증자 각자의 직접·간접 주식보유비율을 기준으로 판단하며, 가족 전체의 지분을 합산하여 이 기준을 판단하는 것이 아니라는 점에 유의해야 합니다. · · · 지배주주와 특수관계법인, 누구를 말하나요? - 지배주주는 수혜법인의 최대주주등 중에서 시행령이 정한 방법으로 판정하는 개인을 말합니다(상증령 §34의3③④⑤). - 최대주주등 중 직접보유비율이 가장 높은 자가 개인이면 원칙적으로 그 개인을 지배주주로 봅니다. - 직접보유비율이 가장 높은 자가 법인이면 시행령상 제외대상 등을 확인한 후 직접·간접보유비율을 합산하여 지배주주인 개인을 판정합니다. - 해당자가 둘 이상이면 경영에 대한 사실상의 영향력 등을 추가로 검토합니다. - 직접보유비율 계산 시 발행주식총수등에서 자기주식과 자기출자지분은 제외합니다. - 특수관계법인이란 수혜법인의 지배주주와 「상속세 및 증여세법 시행령」 제2조의2 제1항 제3호부터 제8호까지의 관계에 있는 법인을 말합니다. 출자비율뿐 아니라 기업집단 소속 여부와 사실상의 경영지배관계 등도 함께 검토해야 합니다(상증령 §34의3⑤). - 수증자는 수혜법인의 지배주주와 그 친족인 주주입니다. 친족에는 배우자, 4촌 이내 혈족, 3촌 이내 인척 등이 포함되며, 구체적인 범위는 「국세기본법 시행령」 제1조의2 및 「상속세 및 증여세법 시행령」의 관련 규정에 따라 확인해야 합니다(상증법 §45의3①, 상증령 §34의3⑧). - 증여자는 수혜법인의 사업연도 매출액 중에서 지배주주와 특수관계에 있는 법인에 대한 매출액 합계가 정상거래비율을 초과하는 경우의 그 지배주주와 특수관계에 있는 법인입니다. - 증여시기는 수혜법인의 해당 사업연도 종료일입니다(상증법 §45의3③). · · · 과세에서 제외되는 주요 매출액(과세제외매출액) - 모든 특수관계법인과의 거래가 과세대상이 되는 것은 아닙니다. 상증령 제34조의3 제10항에서는 특수관계법인거래비율 계산 시 수혜법인의 매출액에서 제외되는 과세제외매출액을 규정하고 있습니다(국세청 안내상 8개 범주로 정리). - 대표적으로 ①중소기업인 수혜법인이 중소기업인 특수관계법인과 거래한 매출액, ②수혜법인이 본인의 주식보유비율이 50% 이상인 특수관계법인과 거래한 매출액 전액, ③주식보유비율이 50% 미만인 경우 해당 매출액에 주식보유비율을 곱한 금액, ④지주회사인 경우 자회사·손자회사와 거래한 매출액 전액 등이 있습니다. - 또한 제품·상품의 수출 목적 거래뿐 아니라 법정 요건을 갖춘 용역의 국외공급 목적 거래 및 일정한 영세율 용역 공급 목적 거래도 과세제외매출액에 포함됩니다. 단순히 영세율이 적용된다는 이유만으로 모든 거래가 제외되는 것은 아닙니다. - 한국표준산업분류상 스포츠 클럽 운영업 중 프로스포츠구단 운영을 주된 사업으로 하는 수혜법인이 특수관계법인과 거래한 광고 매출액은 제외됩니다. - 국가·지방자치단체·공공기관·지방공기업 등이 운영하는 사업에 참여하면서, 시행령이 정한 공공부문의 출자요건을 충족하는 법인에 출자한 경우 그 법인과 거래한 매출액 등이 제외됩니다. 단순히 국가·공공기관과 관련된 거래라는 이유만으로 모두 제외되는 것은 아닙니다. - 법률에 따른 의무적 거래 매출액도 과세에서 제외됩니다(상증령 §34의3⑩). - 위 유형 중 2개 이상에 동시에 해당하는 경우에는 가장 큰 금액을 적용하여 해당 매출액을 제외합니다(상증령 §34의3⑩ 후단). - 과세제외매출액은 특수관계법인 매출액과 총매출액에서 각각 차감합니다. 같은 매출액이 둘 이상의 제외 유형에 해당하면 중복 차감하지 않고 더 큰 금액을 적용합니다. | |
|---|---|

특수관계법인거래비율
= (특수관계법인매출액 - 과세제외매출액) / (총매출액 - 과세제외매출액)
· · ·
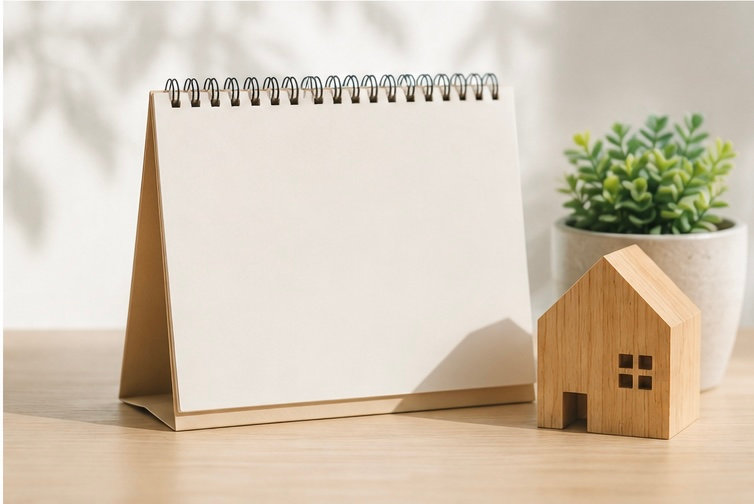
증여의제이익은 이렇게 계산합니다
- 일감몰아주기 증여의제이익 계산은 법인 유형에 따라 공식이 다릅니다.
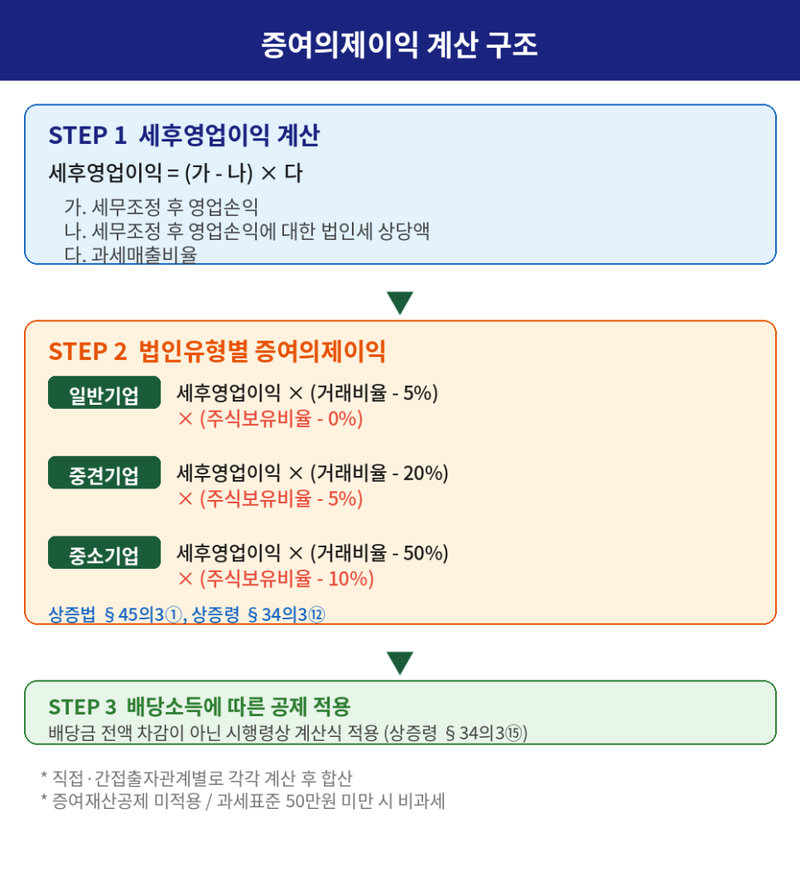
[일반기업(공시대상기업집단 포함)]
증여의제이익 = 세후영업이익 × [특수관계법인거래비율 - 5%] × [주식보유비율 - 0%]
[중견기업]
증여의제이익 = 세후영업이익 × [특수관계법인거래비율 - 20%] × [주식보유비율 - 5%]
[중소기업]
증여의제이익 = 세후영업이익 × [특수관계법인거래비율 - 50%] × [주식보유비율 - 10%]
- 여기서 세후영업이익은 (세무조정 후 영업손익 - 법인세 상당액) × 과세매출비율로 계산합니다(상증령 §34의3⑫).
- 세무조정 후 영업손익은 기업회계기준에 따른 영업손익에 법인세법상 세무조정사항(감가상각비, 퇴직급여충당금, 대손충당금 등 7개 항목)을 반영한 가액입니다(상증령 §34의3⑫1).
- 법인세 상당액은 수혜법인의 산출세액(양도소득 분 제외)에서 공제·감면액을 차감한 후, 세무조정 후 영업손익을 각 사업연도 소득금액으로 나눈 비율을 곱하여 계산합니다. 이 비율이 1을 초과하면 1로 합니다.
- 과세매출비율 = 1 - (과세제외매출액(추가 과세제외매출액 포함) / 수혜법인 사업연도의 총 매출액)
- 직접출자와 간접출자가 함께 있는 경우에는 출자관계별로 증여의제이익을 계산한 뒤 합산합니다. 증여의제이익 계산에서 간접보유비율이 0.1% 미만인 출자관계는 제외하며, 중소·중견기업의 지분율 차감은 간접보유비율에서 먼저 적용하는 등 별도 계산규정에 유의해야 합니다(상증령 §34의3⑬).
- 지배주주등이 법정 기간에 수혜법인 또는 간접출자법인으로부터 배당을 받은 경우에는 시행령상 계산식에 따른 금액을 해당 출자관계의 증여의제이익에서 공제할 수 있습니다. 배당금 전액을 그대로 빼는 것은 아니며, 공제 후 금액이 음수이면 0으로 봅니다(상증령 §34의3⑮).
· · ·
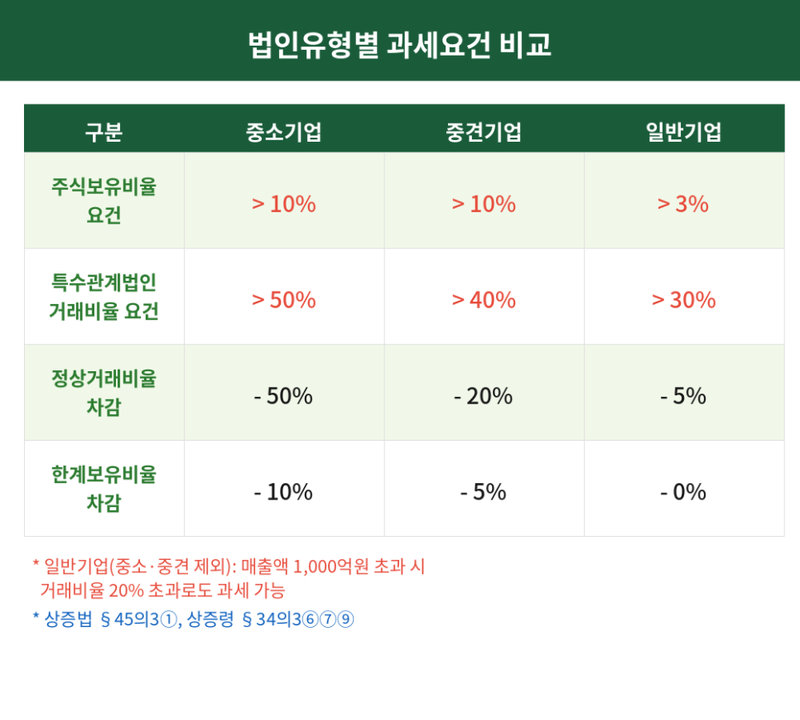
추가 과세제외매출액도 확인하세요
- 증여의제이익을 계산할 때 기본 과세제외매출액 외에 추가로 제외되는 매출액이 있습니다. 이를 '추가 과세제외매출액'이라 합니다(상증령 §34의3⑭).
- 추가 과세제외매출액은 수증자별·출자관계별로 적용하며, 다음 네 가지 유형이 있습니다.
① 수혜법인이 법정 간접출자법인인 특수관계법인과 거래한 매출액
② 같은 지주회사 아래 자회사·손자회사 사이의 거래에 관한 일정 금액. 다만, 지배주주등이 수혜법인과 거래상대방 법인에 그 지주회사를 통하여 각각 간접출자하는 경우에 한합니다.
③ 수혜법인의 특수관계법인 매출액에 해당 수증자의 그 특수관계법인에 대한 주식보유비율을 곱한 금액
④ 법정 간접출자법인의 자법인들 사이의 거래로서 시행령 제34조의3 제14항 제4호 각 목의 요건을 모두 충족하는 경우의 일정 금액
- 추가 과세제외매출액은 과세요건 판단 시의 특수관계법인거래비율에는 반영하지 않으며, 수증자별 증여의제이익을 계산할 때에만 반영하는 것에 유의하여야 합니다(상속증여세과-82, 2014.04.02.).
- 기본 과세제외매출액과 중복 적용하지 않으며, 추가 제외 유형이 동시에 적용되는 경우에는 더 큰 금액을 적용합니다.
· · ·
수혜법인에서 제외되는 법인
- 일감몰아주기 증여세 대상이 되는 수혜법인에서 제외되는 법인이 있습니다.
- ①외국법인: 법인세법 제2조 제1호에 따른 내국법인으로 규정하고 있어 외국법인은 수혜법인에서 제외됩니다.
- ②외국인 투자기업: 외국인투자촉진법 제2조 제1항 제6호에 따른 외국인투자기업으로서, 외국인이 해당 기업의 의결권 있는 발행주식총수 또는 출자총액의 50% 이상을 소유하는 법인은 수혜법인에서 제외됩니다.
- 다만, 이때 거주자 및 내국법인이 의결권 있는 발행주식총수 또는 출자총액의 30% 이상을 소유하는 외국법인은 외국인으로 보지 않습니다. 이 소유비율에는 법정 방식으로 계산한 간접소유분도 포함됩니다. 따라서 외국법인이 50% 이상 투자했다는 사실만으로 적용 제외를 단정해서는 안 됩니다.
· · ·
증여세 신고·납부, 이것만은 꼭 챙기세요
- 일감몰아주기 증여의제에 해당하는 경우 증여세 과세표준신고 및 납부기한은 수혜법인의 법인세법 제60조 제1항에 따른 과세표준의 신고기한이 속하는 달의 말일부터 3개월이 되는 날입니다(상증법 §68①, §70).
- 예를 들어, 2025년 12월 결산법인의 경우 법인세 신고기한이 2026.3.31.이므로 증여세 신고·납부기한은 2026.6.30.입니다.
- 과세관할은 일반적인 경우 수증자의 주소지 관할세무서장 등이 과세하나, 수증자가 비거주자이거나 주소 또는 거소가 분명하지 아니한 경우에는 증여재산의 소재지(수혜법인의 소재지)를 관할하는 세무서장 등이 결정·경정하여야 합니다(상증법 §6③).
- 일감몰아주기 증여세가 과세된 주식을 양도할 때에는 해당 양도주식에 귀속되는 증여의제이익을 취득가액에 가산합니다. 가산하는 금액은 납부한 증여세액이 아니라 증여세가 과세된 증여의제이익입니다(소득세법 시행령 §163⑩1).
- 양도차익 = 양도가액 - (당초 취득가액 + 해당 양도주식에 귀속되는 증여의제이익) - 그 밖의 필요경비
- '증여의제이익 × 양도주식수 ÷ 보유주식수'는 동일한 주식집단에서 단순 안분하는 예시이며, 증여의제 과세 이후 증자·감자·추가취득 등이 있으면 주식별 귀속금액을 별도로 확인해야 합니다.
· · ·
실무에서 꼭 체크해야 할 포인트
1. 사업연도 종료 전 시뮬레이션이 필수입니다.
- 특수관계법인거래비율이 정상거래비율을 초과할 가능성이 있는지, 주식보유비율이 한계보유비율을 넘는지를 사전에 점검해야 합니다. 사업연도가 끝나면 되돌릴 수 없습니다.
2. 과세제외매출액과 추가 과세제외매출액을 꼼꼼히 적용하세요.
- 과세제외매출액과 4가지 추가 과세제외매출액을 정확히 파악하면 과세 대상 금액이 크게 줄어들 수 있습니다.
3. 법인 유형(중소·중견·일반)에 따라 계산 공식이 다릅니다.
- 이 제도에서 중소·중견기업인지 여부는 상증령 제34조의3 제6항이 정한 세법상 기준으로 판단합니다. 중소기업확인서 유무나 일반적인 기업 규모만으로 단정해서는 안 되며, 공시대상기업집단 소속 여부도 확인해야 합니다.
4. 증여세 합산과세 배제에 유의하세요.
- 일감몰아주기를 통한 이익의 증여의제는 합산배제증여재산으로 분류되어 개별 건별로 과세되므로 10년 합산 규정이 적용되지 않습니다(상증법 §47①).
5. 증여재산공제는 적용되지 않습니다.
- 일감몰아주기 증여의제이익에는 일반적인 배우자·직계존비속 간 증여재산공제를 적용하지 않습니다. 또한 일반적인 합산배제증여재산에 대한 3,000만원 공제도 적용하지 않습니다. 다만, 증여세 과세표준이 50만원 미만이면 과세최저한에 따라 증여세를 부과하지 않습니다(상증법 §55조).
6. 배당소득에 따른 공제를 확인하세요.
- 지배주주등이 법정 기간에 수혜법인 또는 간접출자법인으로부터 배당을 받은 경우에는 시행령상 계산식에 따른 금액을 해당 출자관계의 증여의제이익에서 공제할 수 있습니다(상증령 §34의3⑮).
7. 과세된 주식 양도 시 취득가액 조정을 잊지 마세요.
- 일감몰아주기 증여세가 과세된 주식을 양도할 때에는 취득가액에 증여의제이익을 반영해야 이중과세를 방지할 수 있습니다(소득세법 시행령 §163⑩1).
8. 직접·간접출자관계별로 따로 계산합니다.
- 직접출자와 간접출자가 함께 있는 경우에는 출자관계별로 증여의제이익을 계산한 뒤 합산합니다. 간접보유비율이 0.1% 미만인 출자관계는 계산에서 제외됩니다(상증령 §34의3⑬).
· · ·
가족법인 거래구조, 실행 전에 시뮬레이션이 먼저입니다
자연세무회계컨설팅은 일감몰아주기 증여세, 가업승계, 법인 자산관리 등 자산가·법인 오너 대상 세무 이슈에 대해 상담해 드리고 있습니다. 궁금하신 점이 있으시면 언제든 문의해 주세요.
참고 법령
상속세 및 증여세법 제45조의3 (특수관계법인과의 거래를 통한 이익의 증여의제)
상속세 및 증여세법 시행령 제34조의3 (특수관계법인과의 거래를 통한 이익의 증여의제 적용기준 등)
상속세 및 증여세법 시행령 제2조의2 (특수관계인의 범위)
상속세 및 증여세법 제68조 (증여세 과세표준신고)
상속세 및 증여세법 제70조 (증여세 납부)
상속세 및 증여세법 제6조 제3항 (과세관할)
상속세 및 증여세법 제47조 제1항 (증여세 과세가액, 합산배제)
상속세 및 증여세법 제55조 (증여재산공제, 과세최저한)
소득세법 시행령 제163조 제10항 (양도차익 계산 시 증여의제이익 반영)
서면법규과-1487 (2012.12.14.)
상속증여세과-82 (2014.04.02.)
상속증여세과-464 (2014.11.28.)
기획재정부 재산세제과-228 (2015.03.13.)
기획재정부 재산세제과-4 (2016.01.04.)
서면-2016-상속증여-2771 (2016.01.18.)