
[강서구 마곡 상속세 세무사][강서구 마곡 증여세 세무사] 가업승계 증여세 과세특례 (자연세무회계컨설팅)
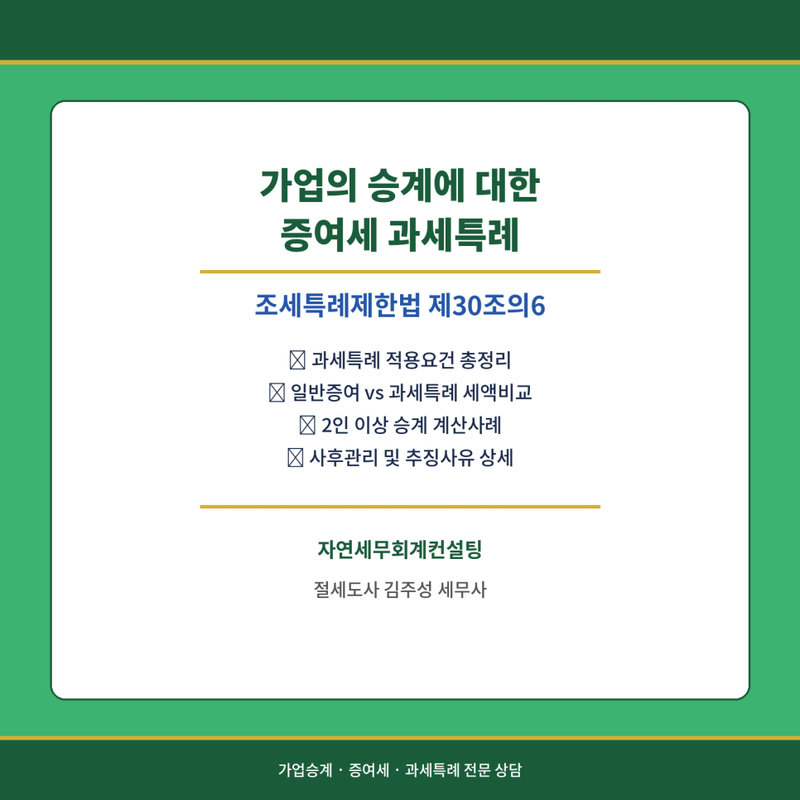
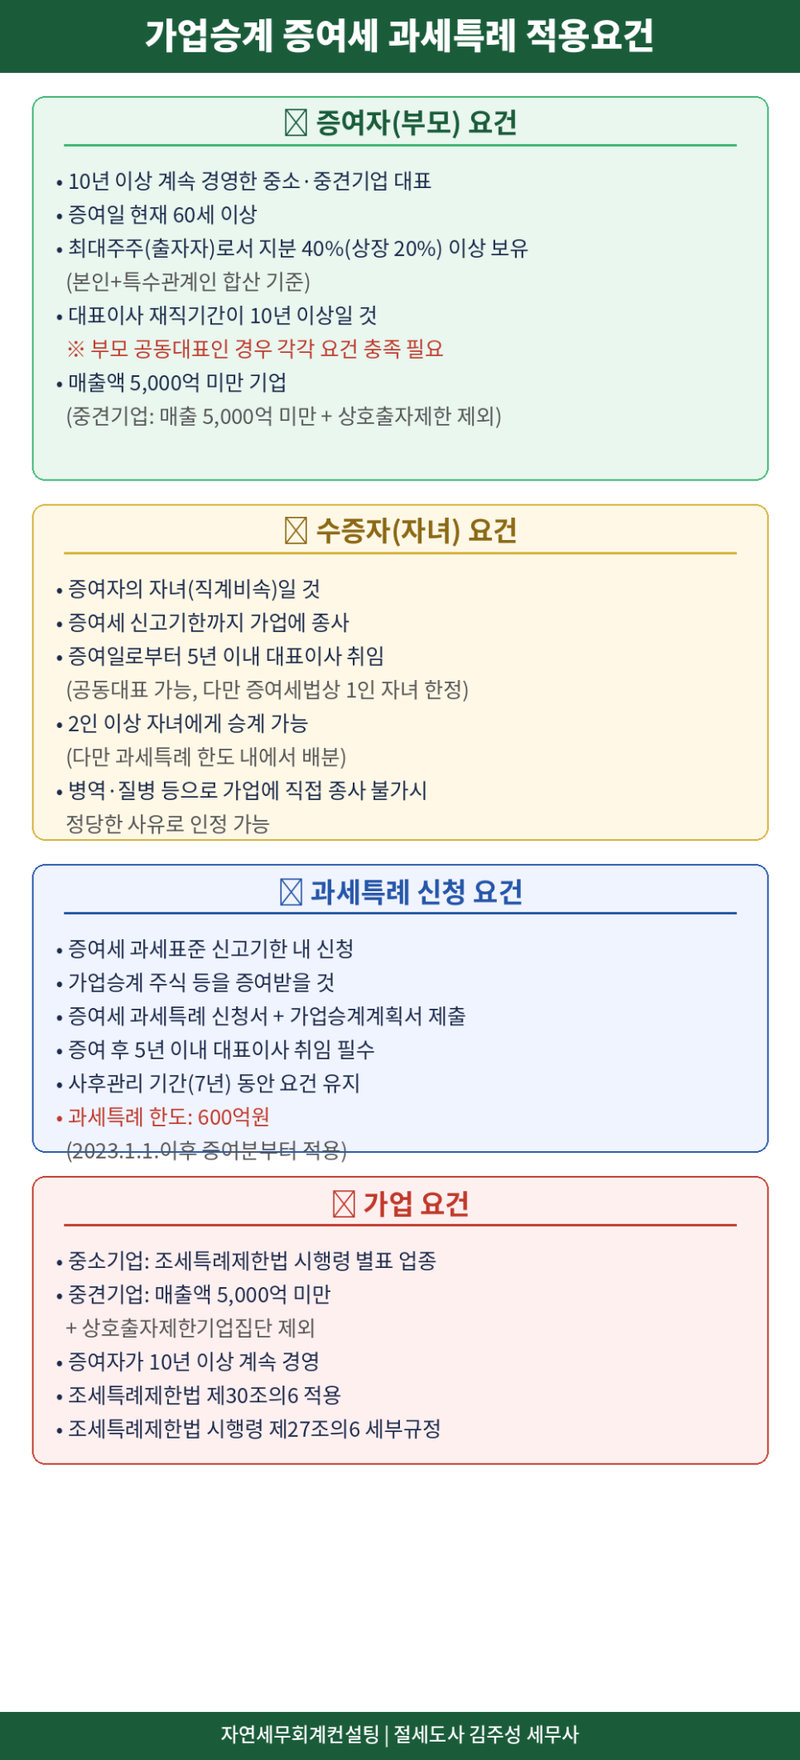
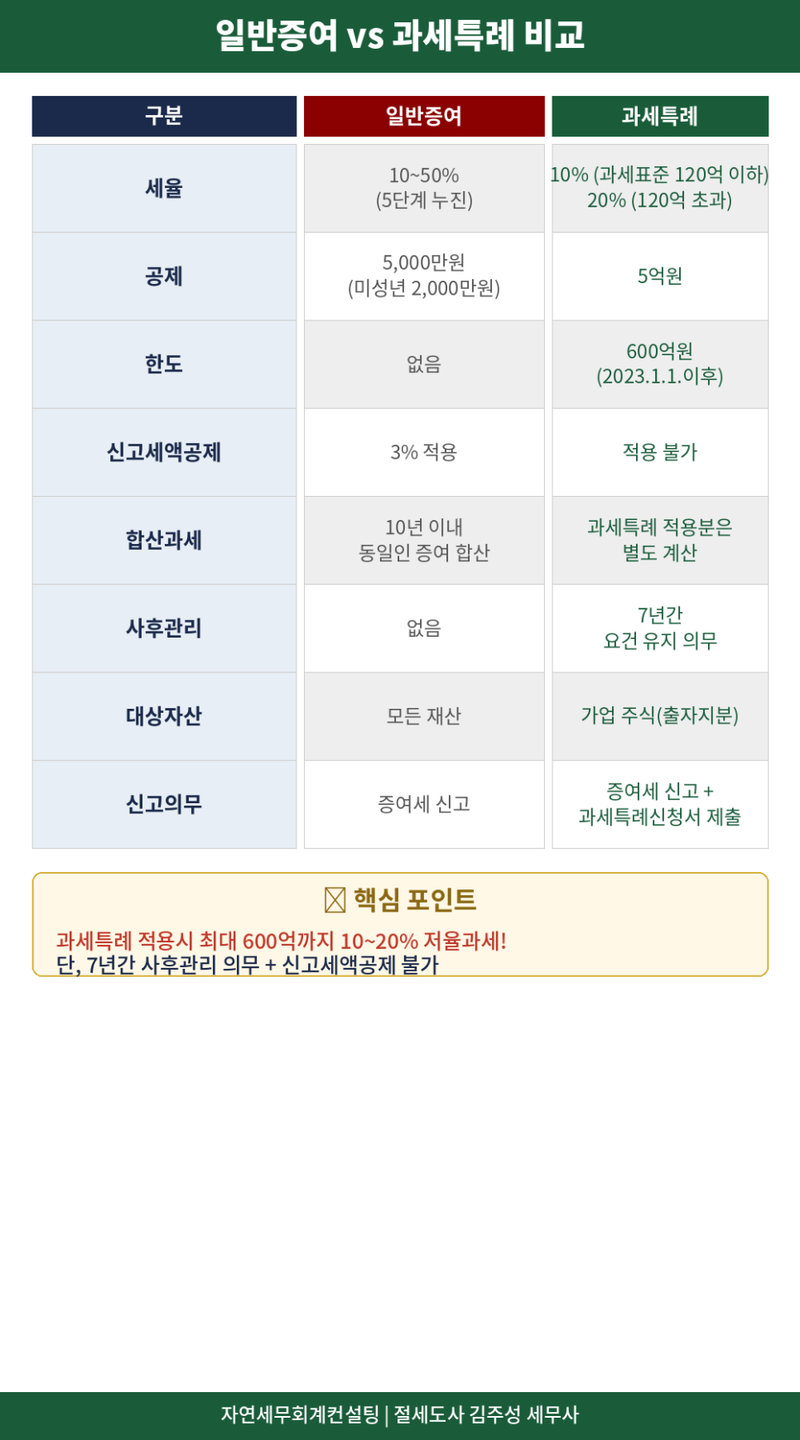
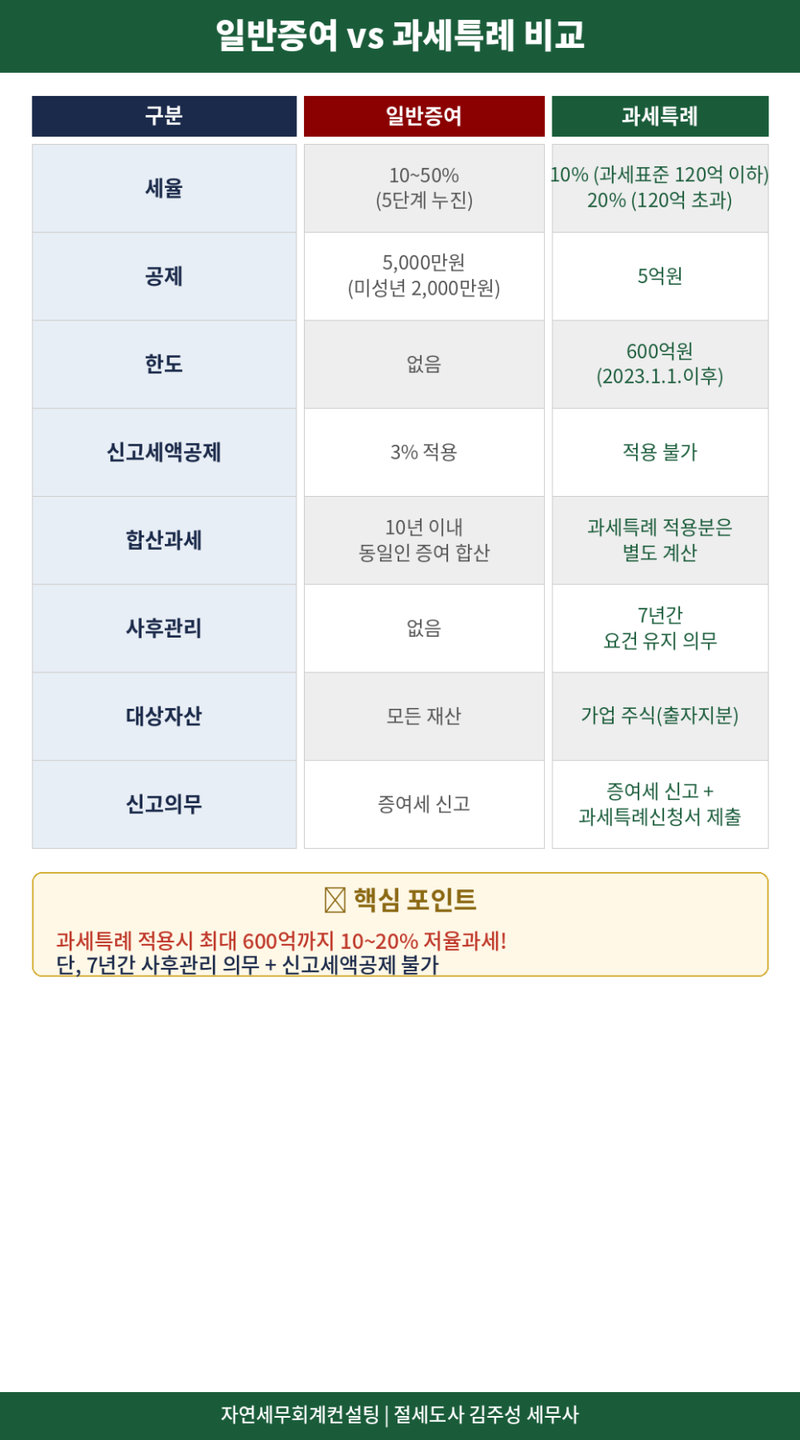
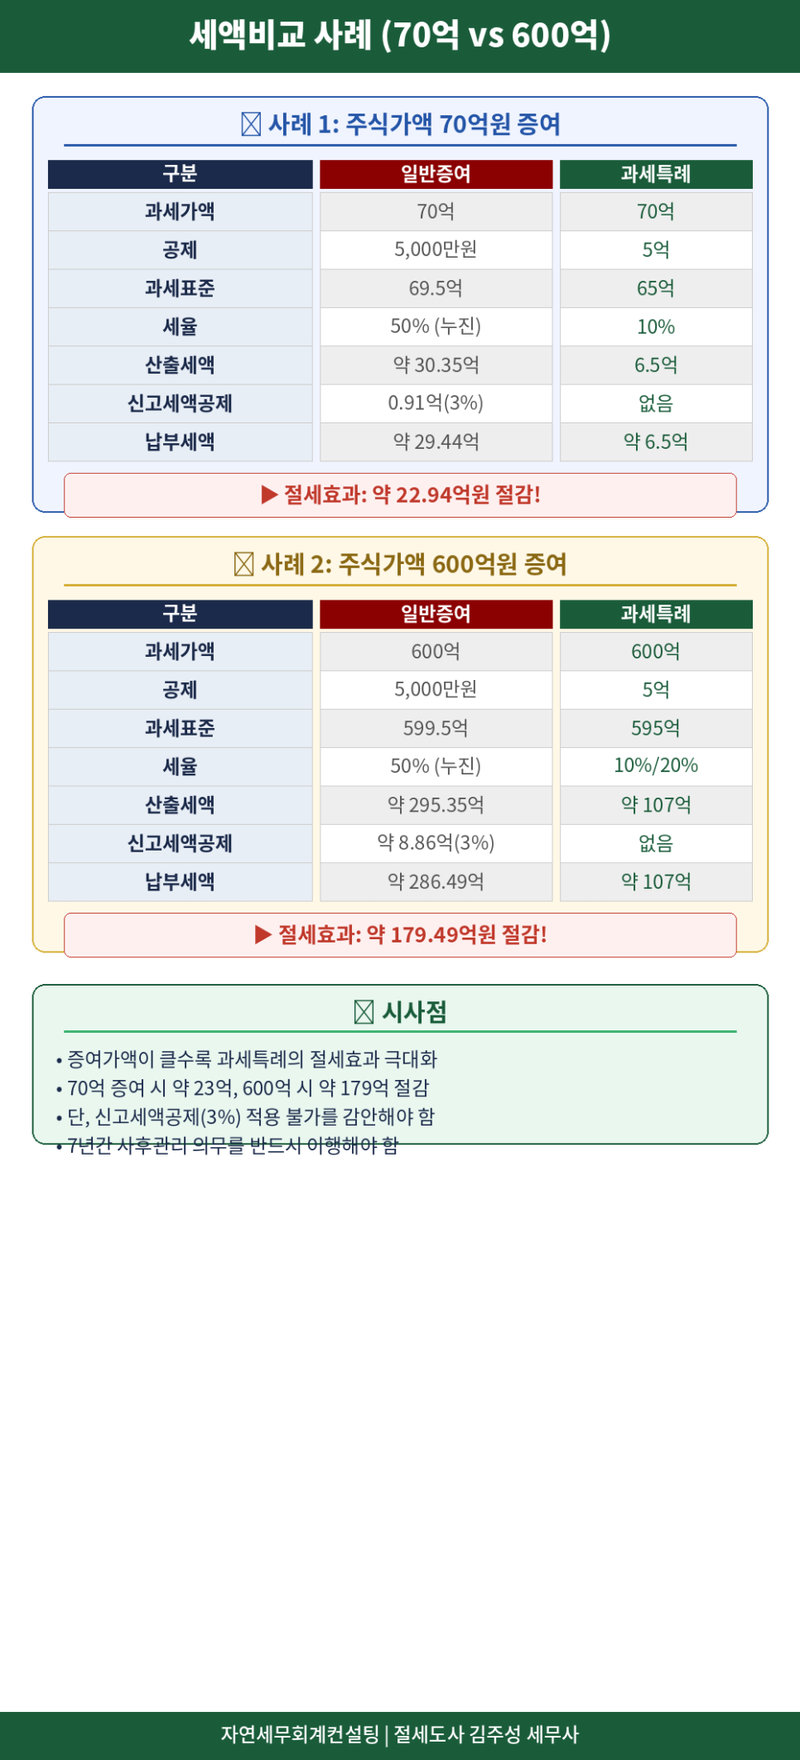
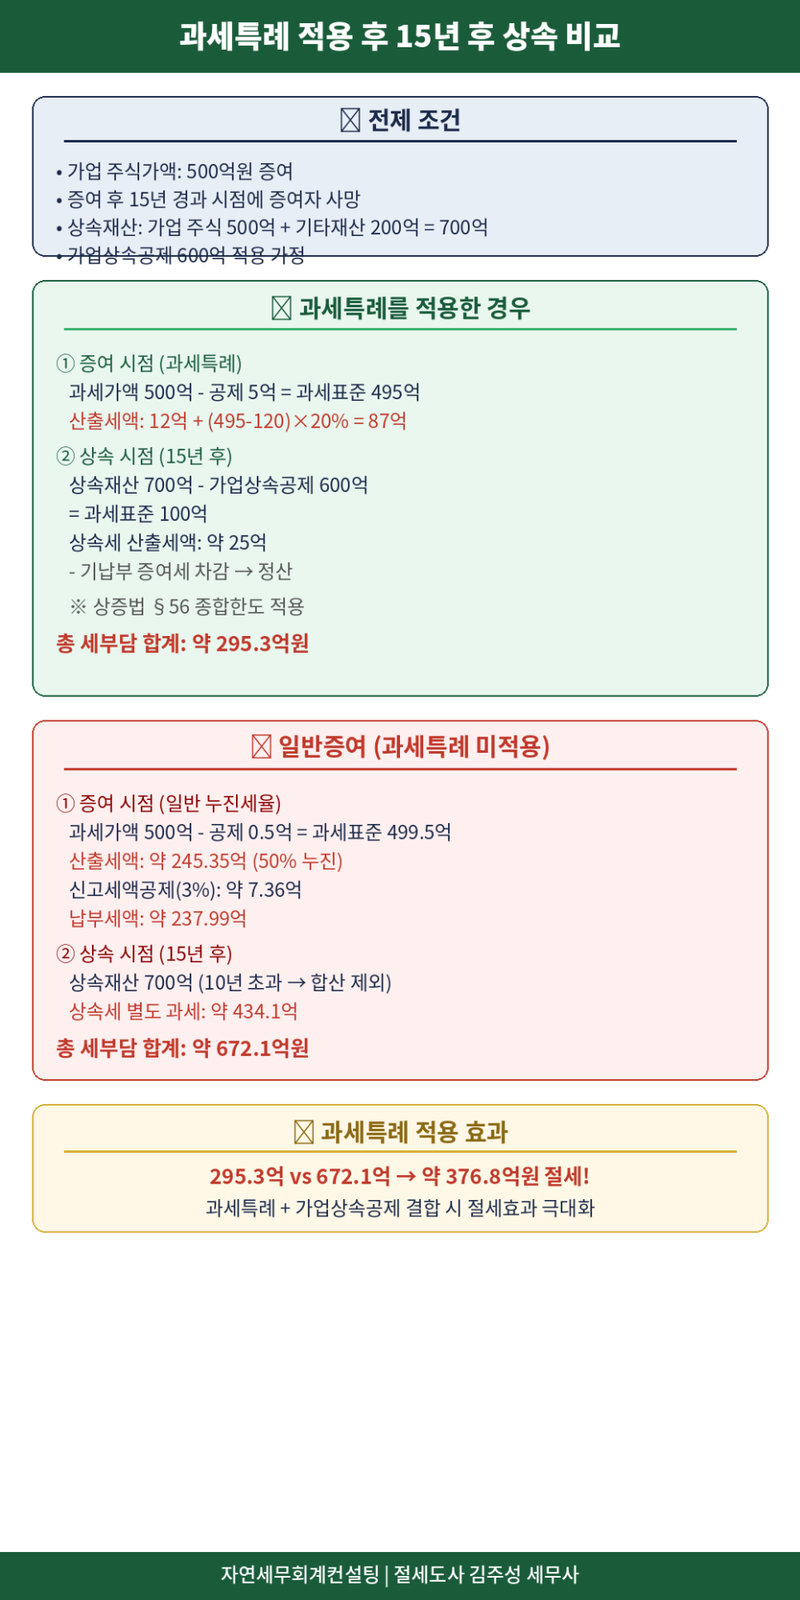
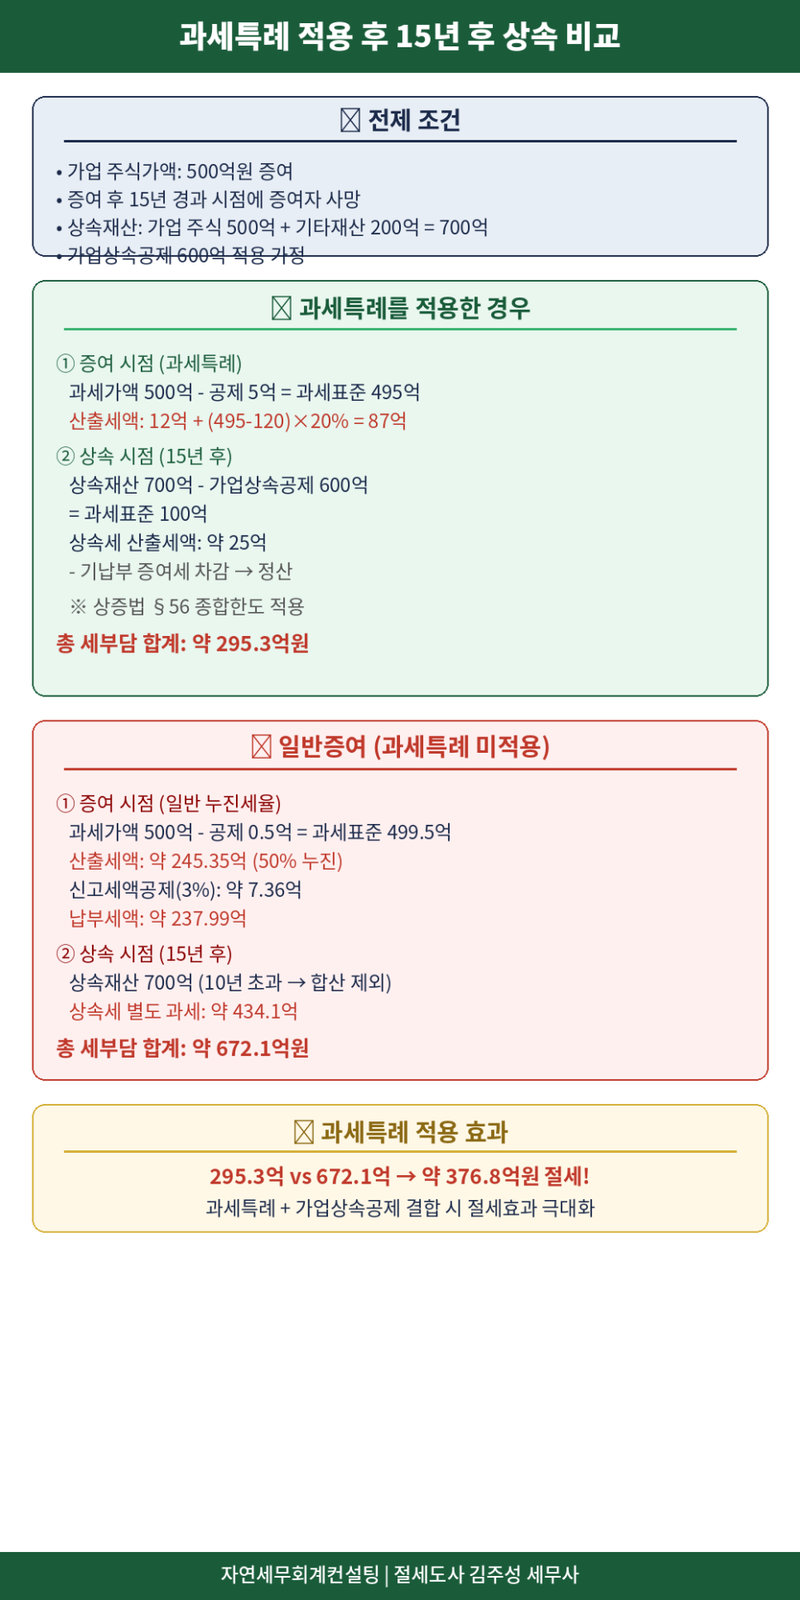
안녕하세요 절세도사 김주성 세무사입니다^^ 오늘은 가업을 자녀에게 물려주실 때 반드시 알아두셔야 할 '가업의 승계에 대한 증여세 과세특례' 제도에 대해 자세히 설명드리겠습니다. 가족법인을 운영하시는 대표님들께서 자녀에게 가업을 승계할 때 일반 증여세율(최대 50%)을 적용하면 세부담이 매우 크기 때문에, 정부에서는 원활한 가업승계를 지원하기 위해 조세특례제한법 제30조의6에서 특별한 과세특례를 마련해두고 있습니다. 가업승계 증여세 과세특례란 무엇인가요? - 가업승계 증여세 과세특례란, 10년 이상 경영한 중소·중견기업의 대표가 자녀에게 가업 주식을 증여할 때 일반 증여세율(10~50% 누진세율) 대신 10~20%의 저율로 과세하는 제도입니다. - 일반 증여의 경우 과세표준 30억 초과분에 대해 50%의 최고세율이 적용되지만, 과세특례를 적용하면 과세표준 120억 이하는 10%, 120억 초과분은 20%만 부과됩니다. - 이 제도의 근거 법령은 조세특례제한법 제30조의6이며, 세부 계산방법은 같은 법 시행령 제27조의6에서 규정하고 있습니다. - 2023년 1월 1일 이후 증여분부터 과세특례 한도가 기존 100억원에서 600억원으로 대폭 확대되어, 보다 많은 기업이 혜택을 받을 수 있게 되었습니다. 과세특례 적용을 위한 요건 총정리 과세특례를 적용받기 위해서는 증여자(부모), 수증자(자녀), 가업 요건을 모두 충족해야 합니다. 하나라도 충족하지 못하면 과세특례를 적용받을 수 없으니, 사전에 꼼꼼하게 확인하셔야 합니다. ▶ 증여자(부모) 요건 - 10년 이상 계속하여 경영한 중소기업 또는 중견기업(매출액 5,000억 미만)의 대표이사여야 합니다. - 증여일 현재 60세 이상이어야 합니다. - 최대주주(또는 최대출자자)로서 본인과 특수관계인의 주식을 합산하여 해당 기업 발행주식 총수의 40% 이상(상장법인의 경우 20% 이상)을 보유하고 있어야 합니다. - 대표이사 재직기간이 10년 이상이어야 하며, 부모가 공동대표인 경우에는 각각 요건을 충족해야 합니다. ▶ 수증자(자녀) 요건 - 증여자의 자녀(직계비속)이어야 합니다. - 증여세 과세표준 신고기한까지 가업에 종사하고 있어야 합니다. - 증여일로부터 5년 이내에 대표이사에 취임해야 합니다. - 2인 이상의 자녀에게 승계하는 것도 가능하지만, 과세특례 한도(600억원) 내에서 배분합니다. - 다만, 최대주주가 2인 이상인 경우에는 각 최대주주별로 1인의 자녀에게만 과세특례를 적용할 수 있습니다. 일반증여와 과세특례, 무엇이 다른가요? 첫째, 세율 차이입니다. 일반증여는 10~50%의 5단계 누진세율이 적용되지만, 과세특례는 120억 이하 10%, 120억 초과 20%의 2단계 저율이 적용됩니다. 둘째, 공제금액 차이입니다. 일반증여는 5,000만원만 공제되지만, 과세특례는 5억원이 공제됩니다. 셋째, 한도입니다. 일반증여는 한도가 없지만, 과세특례는 600억원이 한도입니다. 넷째, 신고세액공제입니다. 일반증여는 3% 공제가 가능하지만, 과세특례는 적용 불가입니다. 다섯째, 사후관리입니다. 일반증여는 사후관리가 없지만, 과세특례는 7년간 가업 유지 의무가 있습니다. 과세특례 한도와 가업자산상당액 계산 과세특례를 적용받을 수 있는 한도는 600억원입니다(조세특례제한법 제30조의6 제1항). 여기서 중요한 것은 '가업자산상당액'이라는 개념입니다. 증여받은 주식의 전체 가액이 아니라, 실제로 가업에 사용되는 자산에 해당하는 부분만 과세특례가 적용됩니다. 가업자산상당액 = 증여세 과세가액 × (가업에 직접 사용되는 사업용 자산가액 ÷ 해당 법인의 총자산가액) 즉, 법인이 보유한 자산 중 사업무관자산(부동산임대업 자산, 과다 금융자산 등)이 많을수록 과세특례 혜택이 줄어들게 됩니다. 또한 과세특례 적용 시 신고세액공제(3%)를 받을 수 없다는 점도 유의해야 합니다(조세특례제한법 제30조의6 제5항). 아울러, 과세특례 적용 후 증여자가 사망하는 경우에는 상속세 및 증여세법 제22조 제2항 및 제56조에 따른 상속세 종합한도 특례가 적용됩니다. 세액비교 사례 - 70억 vs 600억 증여 ▶ 사례 1: 주식가액 70억원 증여 일반증여 시 납부세액: 약 29억 4,400만원 과세특례 시 납부세액: 6억 5,000만원 → 절세효과: 약 22억 9,400만원! ▶ 사례 2: 주식가액 600억원 증여 일반증여 시 납부세액: 약 286억 4,900만원 과세특례 시 납부세액: 107억원 → 절세효과: 약 179억 4,900만원! 증여가액이 클수록 과세특례의 절세효과가 극대화되는 구조입니다. 2인 이상 자녀 승계 계산사례 ▶ 동시증여: 자녀A 300억 + 자녀B 200억 자녀A 한도: 600억 × 300억/(300+200) = 360억 → 세액 47억 자녀B 한도: 600억 × 200억/(300+200) = 240억 → 세액 27억 합계: 74억원 ▶ 순차증여도 동일 1차(A 300억) 세액 47억 + 2차(B 200억, 잔여한도 300억) 세액 27억 = 74억원 동시증여·순차증여 모두 총 세액은 동일합니다. 다만 순차증여 시 잔여한도 관리에 유의해야 합니다. 과세특례 적용 후 상속 세액비교 (295.3억 vs 672.1억) 전제: 가업주식 500억 증여 → 15년 후 사망 → 상속재산 700억(가업상속공제 600억 적용) ▶ 과세특례 적용한 경우 증여세 87억 + 상속세 정산 → 총 세부담 약 295.3억원 ▶ 일반증여 (미적용) 증여세 약 238억 + 상속세 약 434억 → 총 세부담 약 672.1억원 → 과세특례 적용 시 약 376.8억원 절세! 자주 묻는 질문 (Q&A) Q1. 아버지와 어머니가 각각 주식을 증여하는 경우에도 과세특례를 적용받을 수 있나요? A: 네, 가능합니다. 각각 최대주주 요건을 갖추고 있고 다른 요건도 충족한다면 별도로 과세특례를 적용받을 수 있습니다. Q2. 증여 전에 자녀가 먼저 대표이사에 취임해야 하나요? A: 반드시 증여 전에 취임할 필요는 없습니다. 증여일로부터 5년 이내에 취임하면 됩니다. 다만 증여세 신고기한까지 가업에 종사하고 있어야 합니다. Q3. 과세특례 적용 후 증여자가 사망하면 가업상속공제도 받을 수 있나요? A: 네, 받을 수 있습니다. 상속세 및 증여세법 제18조의2에 따라 가업상속공제를 적용받을 수 있습니다. 참고로 2022.1.1. 이후 상속분부터 가업상속 사후관리 기간이 7년 → 5년으로 단축되었습니다(2026.12.31.까지). 신고서류 제출 - 무엇을 준비해야 하나요? ▶ 신청서류 (4종) 1. 증여세 과세표준 신고 및 자진납부 계산서 2. 가업의 승계에 대한 증여세 과세특례신청서 (조특법 시행규칙 별지 제14호의3) 3. 가업승계계획서 4. 창업자금·가업승계주식 특례세액 계산명세서 (조특법 시행규칙 별지 제14호의5) ▶ 입증서류 (6종) 1. 주주명부 또는 사원명부 2. 정관 3. 법인등기사항전부증명서 4. 매출액 확인 서류 (재무제표, 부가세 신고서 등) 5. 가업 영위기간 확인 서류 (사업자등록증, 대표이사 취임일 등) 6. 가업자산 명세 및 평가 관련 서류 사후관리 7년 - 추징사유와 정당사유 상세 과세특례를 적용받으면 증여일로부터 7년간 사후관리 의무가 부과됩니다. 위반 시 과세특례가 취소되고 일반세율로 재계산 후 차액과 이자상당액(일 2.2/10,000)을 추가 납부해야 합니다. ▶ 추징사유 6가지 ① 가업 미종사 ② 대표이사 미취임(5년 이내) ③ 대표이사직 미유지 ④ 주식 지분 감소 ⑤ 업종 변경(중분류 기준) ⑥ 1년 이상 휴업·폐업 ▶ 정당한 사유 3가지 (추징 면제) ① 병역 의무 이행 ② 질병 치료 ③ 국외 유학 · · · 참고 법령 조세특례제한법 제30조의6 (가업의 승계에 대한 증여세 과세특례) 조세특례제한법 시행령 제27조의6 (가업의 승계에 대한 증여세 과세특례) 상속세 및 증여세법 제22조 제2항 (상속세 과세가액 특례) 상속세 및 증여세법 제56조 (종합한도) 상속세 및 증여세법 제18조의2 (가업상속공제) 상속세 및 증여세법 제41조의3 (상장 등에 따른 이익의 증여) #강서구세무사 #마곡세무사 #가양동세무사 #등촌동세무사 #화곡동세무사 #가업승계 #증여세과세특례 #조세특례제한법 #가업승계증여세 #가업상속공제 #중소기업승계 #중견기업승계 #사후관리 #절세전략 #김주성세무사 #자연세무회계컨설팅 | |
|---|---|
1일전
[강서구 마곡 상속세 세무사][강서구 마곡 증여세 세무사] 가업승계 증여세 과세특례 (자연세무회계컨설팅)

다음 내용이 궁금하신가요?
택슬리의 회원이 되어주세요!
택슬리의 회원이 되어주세요!
3초만에 회원가입하기
0
공유하기
제보하기

양도소득세
상속∙증여세
부가가치세
법인세
종합소득세
김주성 세무사
자연세무회계컨설팅
서울특별시 강서구
자연스러운 신고!자연스러운 절세! 김주성 세무사 입니다
15분 전화상담
20,000원
예약하기
30분 방문상담
50,000원
예약하기


윤대현
세무법인 숲서울특별시 강남구
절세전문가 세무법인 숲 윤대현 입니다.
- 전문영역 : 법인세
납세자의 든든한 파트너가 되어드리겠습니다.
15분 전화상담
50,000원
예약하기
30분 방문상담
200,000원
예약하기