
안녕하세요, 김태관 세무사입니다. 😊
“처음 창업하면 무조건 간이과세가 좋다던데요?”
익숙하게 들었던 이야기지만, 우리 사업에도 맞는지는 따져봐야 합니다.
오늘은 여섯 가지 OX 퀴즈로 일반과세와 간이과세의 차이를 쉽게 알아보겠습니다!
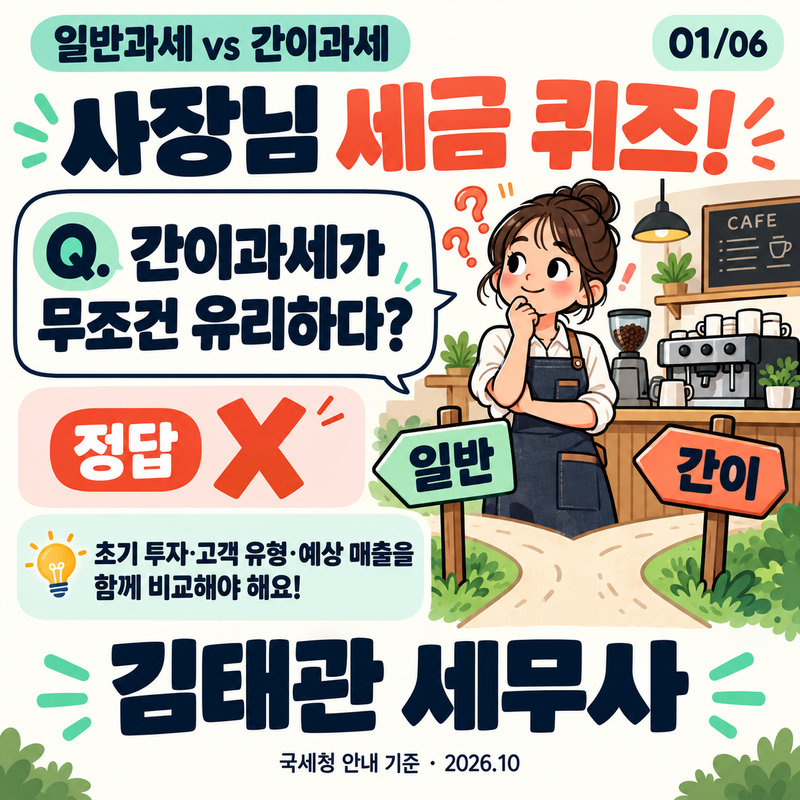
‘간이’라는 이름만 보고 무조건 선택하면 놓치는 부분이 생길 수 있습니다.
초기 장비·시설 투자 규모와 예상 매출을 함께 살펴봐야 해요.
주요 고객이 일반 소비자인지, 세금계산서가 필요한 사업자인지도 중요합니다.
우리 사업의 매출과 매입 구조를 비교한 뒤 판단하는 것이 좋습니다.
원칙적으로 직전연도 매출이 1억 400만 원 미만인 개인사업자가 대상입니다.
여기서 매출은 부가세가 포함된 ‘공급대가’ 기준입니다.
매출 기준을 충족해도 업종·지역 등 간이과세 배제 요건에 해당하면 적용되지 않습니다.
부동산임대업과 과세유흥장소는 4,800만 원 기준이므로 별도로 확인해야 합니다.
빵집 오븐이나 카페 장비를 구입했다고 모두 부가세를 환급받는 것은 아닙니다.
간이과세자는 매입이 많더라도 일반과세 방식의 매입세액 환급을 받을 수 없어요.
일반과세자는 공제 가능한 매입세액이 매출세액보다 크면 환급이 발생할 수 있습니다.
따라서 초기 투자비가 크다면 과세유형을 결정하기 전에 환급 가능성도 비교해 보세요.
간이과세자라고 해서 모두 세금계산서를 발급하지 못하는 것은 아닙니다.
세금계산서 발급 대상에 해당하는 간이과세자는 발급할 수 있어요.
다만 신규 간이과세자와 직전연도 매출이 4,800만 원 미만인 간이과세자는 제외됩니다.
거래처에서 발급을 요청한다면 본인의 발급 대상 여부와 적용 시기를 확인하세요.
간이과세자는 해당 과세기간의 연 매출이 4,800만 원 미만이면 부가세 납부의무가 면제됩니다.
신규 개업·휴폐업 등으로 사업기간이 짧다면 매출을 연간으로 환산해 판단해야 해요.
납부할 세금이 없더라도 부가세 신고는 해야 한다는 점을 기억하세요.
또한 부가세 납부 면제가 종합소득세까지 면제된다는 뜻은 아닙니다!
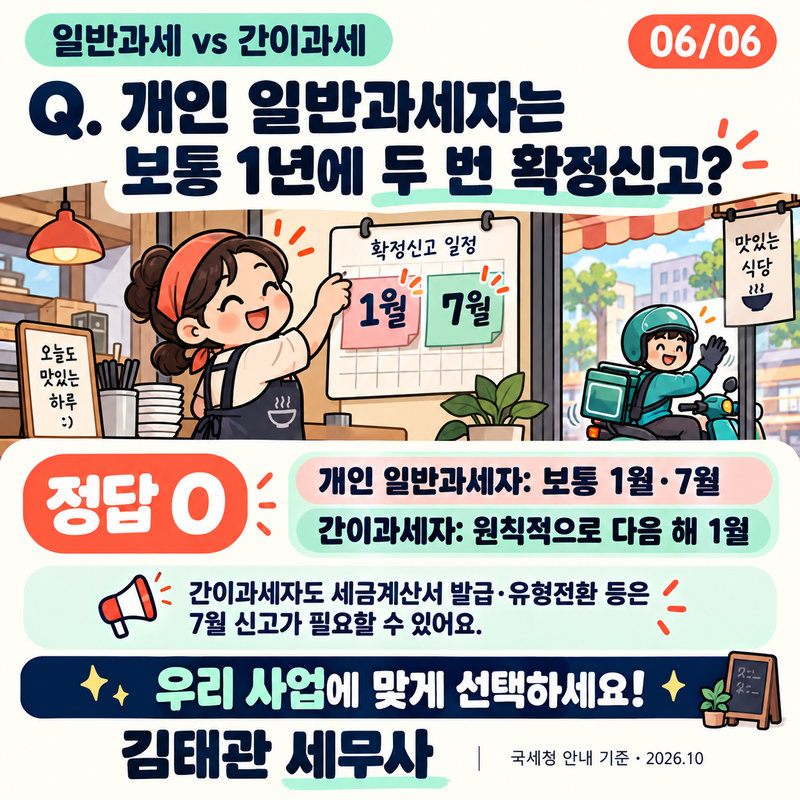
계속사업자인 개인 일반과세자는 보통 1월과 7월에 부가세 확정신고를 합니다.
간이과세자는 원칙적으로 한 해의 실적을 다음 해 1월에 신고합니다.
다만 간이과세자도 상반기 세금계산서 발급이나 과세유형 전환 등에 따라 7월 신고가 필요할 수 있어요.
신고 횟수만 외우기보다 자신의 과세유형과 해당 기간의 신고 대상 여부를 확인하세요.
사업자 세금 신고를 전문으로 하고 있습니다.
기장 상담은 언제든지 연락주세요 (02-547-0524)
감사합니다.
#일반과세자 #간이과세자 #부가가치세 #부가세신고 #세금계산서 #창업세무 #개인사업자 #세금퀴즈 #김태관세무사 #혜안세무회계사무소