
[강서구 마곡 개인사업자전문 세무사][강서구 마곡 기장 전문 세무사] 법인 주식 투자 세무 총 정리 (자연 세무회계컨설팅)
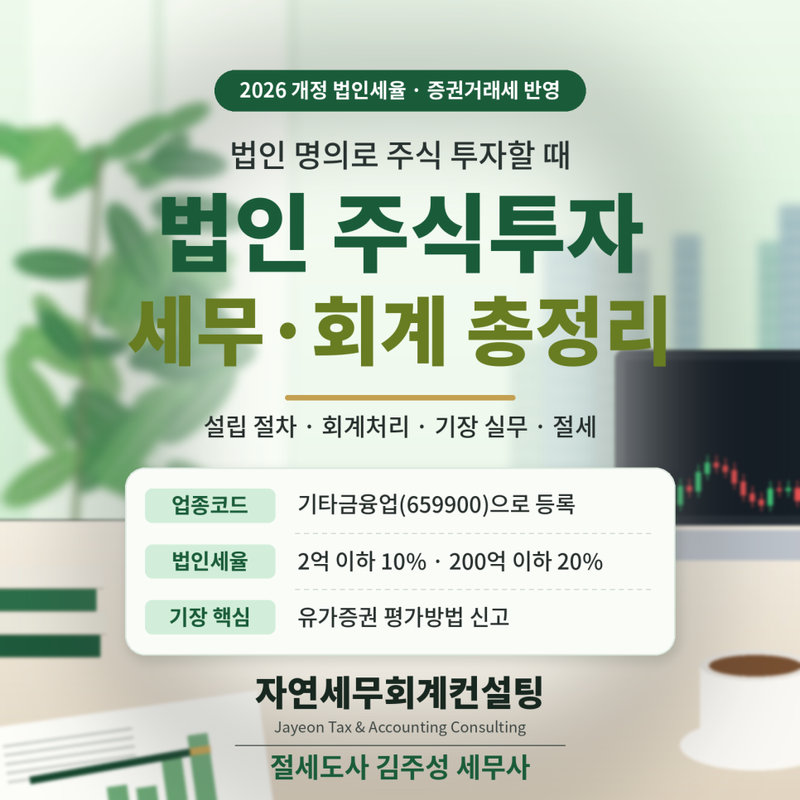
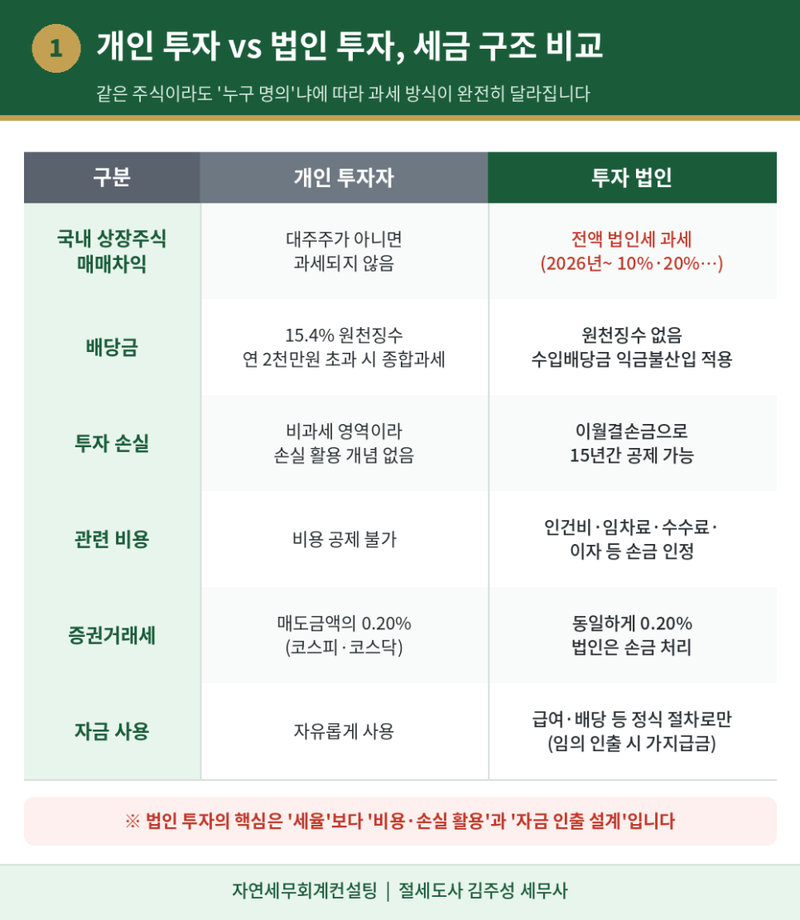
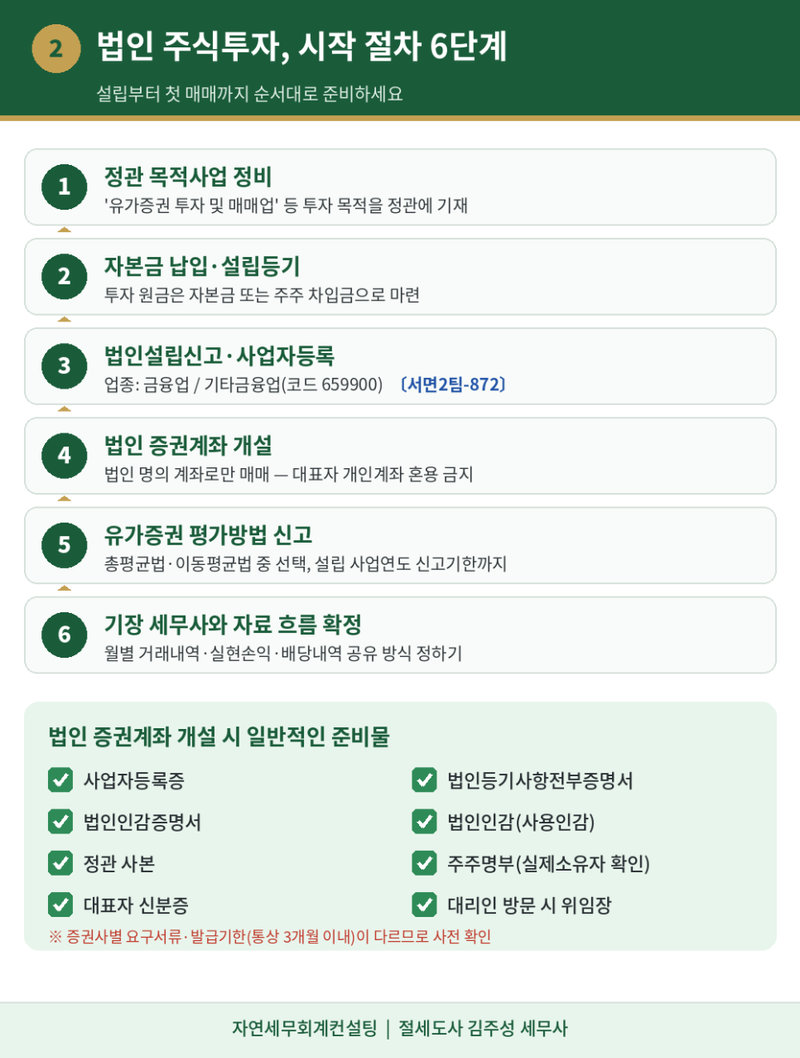
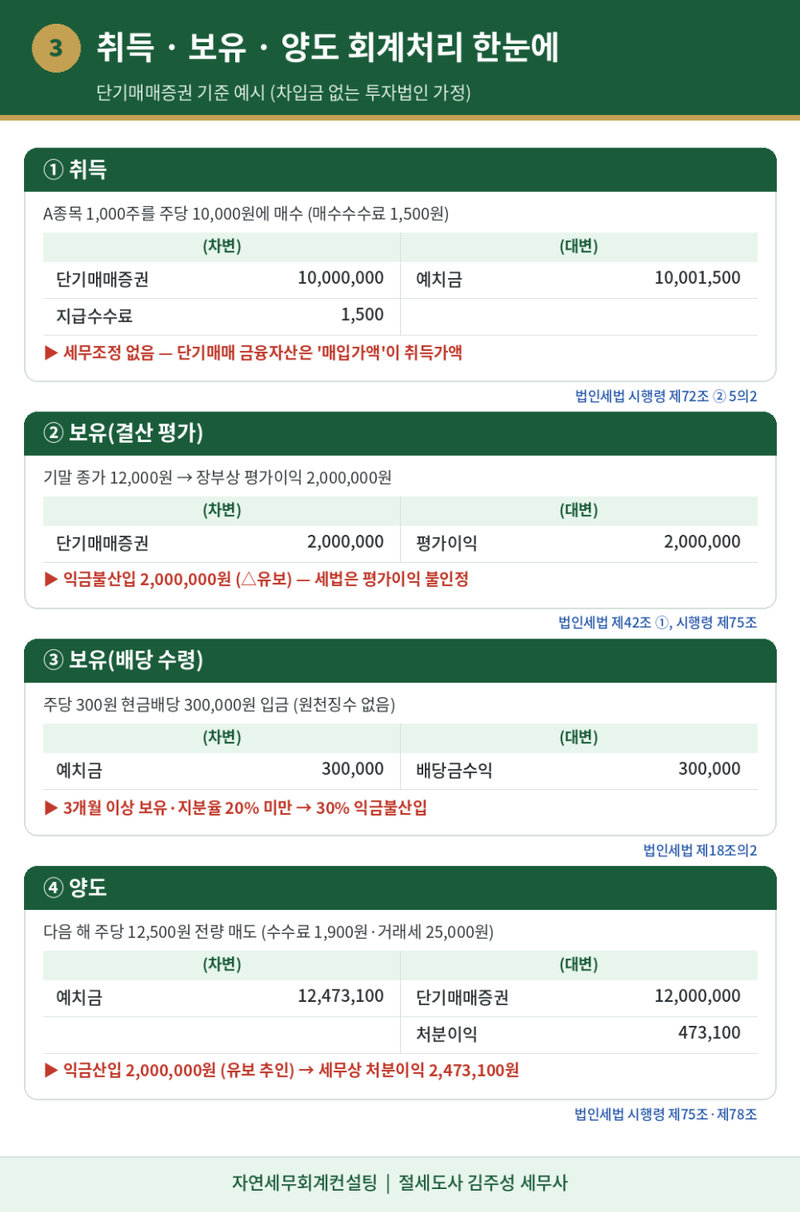
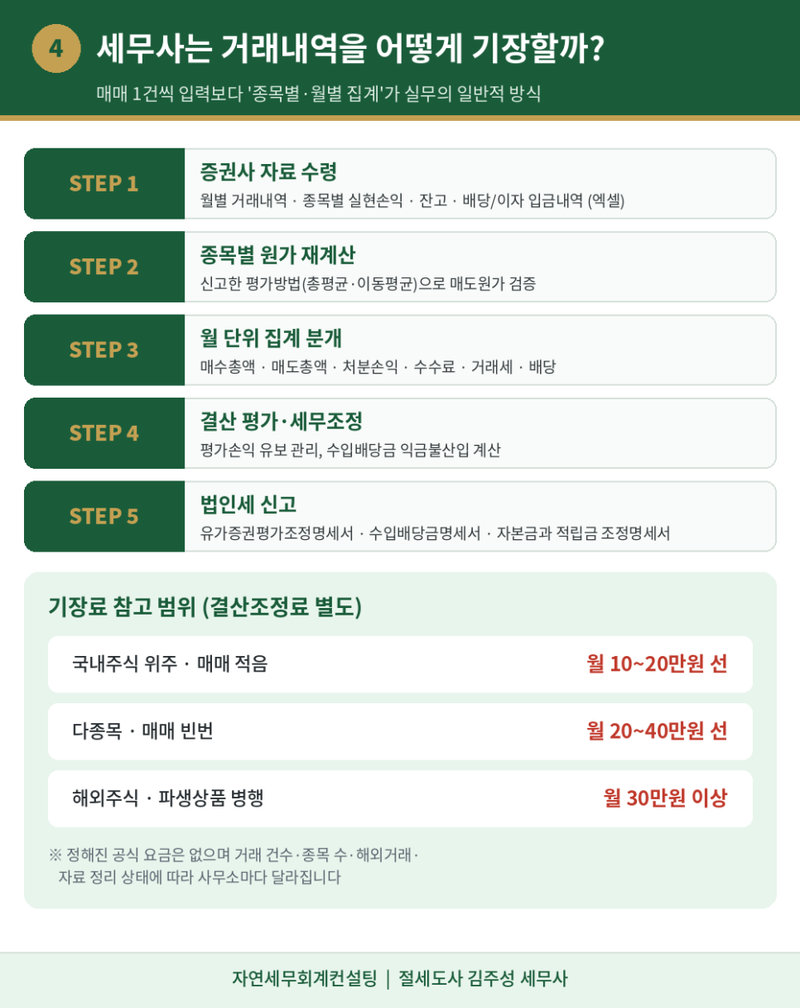
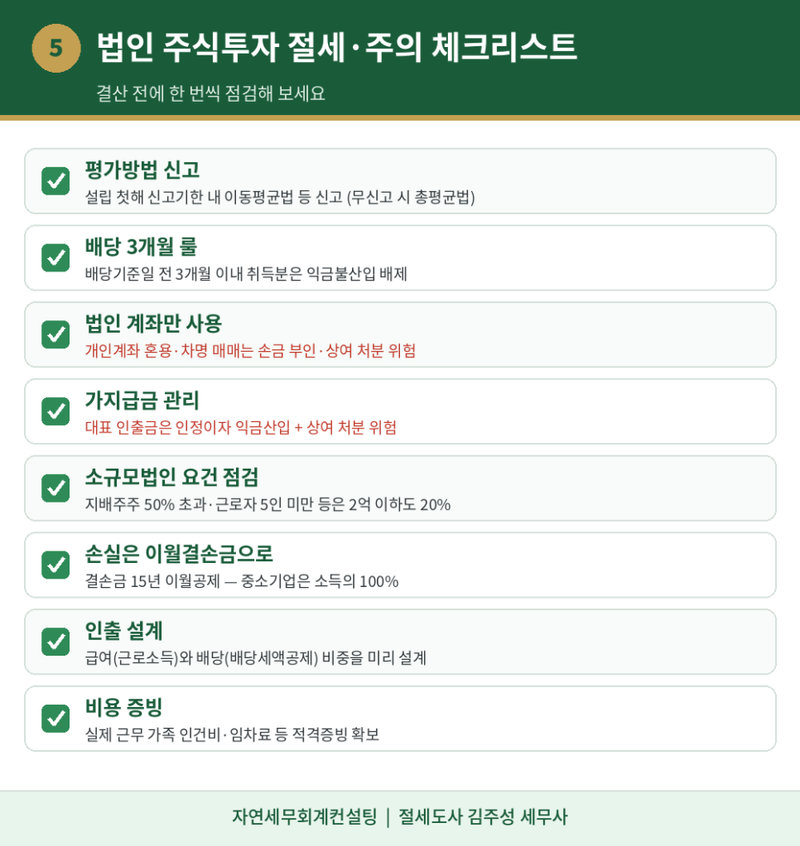
안녕하세요 절세도사 김주성 세무사입니다^^ 오늘은 개인이 아닌 법인 명의로 주식투자를 하실 때 꼭 알아두셔야 할 세무상식과 절세방법, 그리고 설립 절차·업종코드·회계처리·기장 실무·기장료까지 한 번에 정리해 드리겠습니다. 개인 대신 법인으로 투자하면 세금이 어떻게 달라질까요? - 개인이 국내 상장주식을 사고팔 때는 대주주가 아니라면 매매차익에 양도소득세가 붙지 않습니다. 그런데 같은 주식을 법인 계좌로 거래하면 이야기가 완전히 달라집니다. - 법인세는 '순자산이 늘어난 만큼' 과세하는 구조라서, 법인이 얻은 주식 매매차익은 금액과 관계없이 전부 각 사업연도 소득에 포함되어 법인세가 과세됩니다. - 2026년 1월 1일 이후 개시하는 사업연도부터 법인세율은 과세표준 2억원 이하 10%, 2억원 초과~200억원 이하 20%, 200억원 초과~3,000억원 이하 22%, 3,000억원 초과 25%로 각 구간 1%p씩 올랐습니다. 지방소득세(법인세의 10%)까지 더하면 실효 부담은 11%~27.5% 수준입니다. (법인세법 제55조 제1항) - 그럼에도 법인 투자를 선택하는 이유는 ① 사무실 임차료·인건비·수수료·이자 등 투자 관련 비용을 손금으로 인정받을 수 있고, ② 손실이 나면 이월결손금으로 15년간 공제받을 수 있으며(법인세법 제13조), ③ 배당금에 대해서는 수입배당금 익금불산입으로 이중과세를 일부 덜어주기 때문입니다. - 반대로 법인 돈은 대표님 개인 돈이 아니므로 급여나 배당 같은 정식 절차를 거쳐야만 꺼내 쓸 수 있다는 점은 처음부터 염두에 두셔야 합니다. · · · 법인 설립부터 첫 매매까지, 절차와 준비물 - ① 정관 목적사업 정비 : 정관과 등기부의 목적사업에 '유가증권 투자 및 매매업', '기타 금융업' 등 투자 목적을 넣어두셔야 이후 사업자등록과 증권계좌 개설이 매끄럽습니다. 기존 법인이라면 목적사업 변경등기부터 하시는 것이 순서입니다. - ② 자본금 납입·설립등기 : 투자 원금은 자본금이나 주주(대표) 차입금으로 마련합니다. 주주 차입금으로 조달할 때는 금전소비대차 약정서를 작성해 두시는 것이 좋습니다. - ③ 법인설립신고·사업자등록 : 국세청은 법인이 불입자본금과 주주차입금으로 주식투자·주식선물거래를 하는 경우 금융업 / 기타금융업(업종코드 659900)으로 사업자등록을 하도록 회신한 바 있습니다. (서면2팀-872, 2004.04.23., 법인세법 제109조·제111조) - 다만 일부 세무서에서는 해당 코드에 대해 금융투자업 인허가 여부를 묻는 보정 요구를 하는 사례도 있어, 신청 전 관할 세무서와 업종코드를 미리 확인하시는 것이 안전합니다. 또한 외부 투자자의 돈을 모아 운용하는 구조라면 자본시장법상 인가·등록 문제가 생길 수 있으므로, 자기자본 투자 구조를 유지하셔야 합니다. - ④ 법인 증권계좌 개설 : 사업자등록증, 법인등기사항전부증명서, 법인인감증명서, 법인인감(또는 사용인감), 정관 사본, 주주명부(실제소유자 확인용), 대표자 신분증이 일반적인 준비물이며, 대리인이 방문하면 위임장이 추가됩니다. 증권사마다 요구서류와 발급기한이 다르니 사전에 확인하세요. - ⑤ 유가증권 평가방법 신고 : 주식은 총평균법과 이동평균법 중 하나를 골라 설립일이 속하는 사업연도의 법인세 신고기한까지 관할 세무서에 신고합니다. 신고하지 않으면 총평균법이 적용됩니다. (법인세법 시행령 제75조) - 참고로 주식 매매는 부가가치세 과세 대상 거래가 아니므로, 주식투자만 하는 법인이라면 사무실 임차료 등에 붙은 부가세 매입세액은 공제받지 못하고 비용으로 처리됩니다. (부가가치세법 제39조 제1항 제7호) · · · 주식을 살 때 – 취득 시 회계처리 - 중소 투자법인 대부분은 일반기업회계기준에 따라 단기간 시세차익 목적의 상장주식을 '단기매매증권'으로, 장기 보유 목적의 주식을 '매도가능증권'으로 분류합니다. - 세법은 단기매매 목적으로 분류된 금융자산의 취득가액을 '매입가액'으로만 정하고 있어, 매수 수수료는 취득원가에 넣지 않고 그 해 비용(지급수수료)으로 처리합니다. 회계와 세법이 일치하므로 별도 세무조정이 필요 없습니다. (법인세법 제41조 제1항 제1호, 법인세법 시행령 제72조 제1항·제2항 제5호의2) - 반면 매도가능증권처럼 단기매매 목적이 아닌 주식은 매입가액에 부대비용을 더한 금액이 취득가액이 됩니다. 처음 분류를 어떻게 하느냐에 따라 처리가 달라지니 기장 세무사와 분류 기준을 먼저 맞춰 두세요. · · · 주식을 들고 있을 때 – 보유 시 평가와 배당 - 결산일에 주가가 올랐다고 장부에 평가이익을 잡더라도, 세법은 원칙적으로 유가증권 평가손익을 인정하지 않습니다. 평가이익은 익금불산입(△유보), 평가손실은 손금불산입(유보)으로 조정하고, 실제로 팔았을 때 반대로 추인합니다. (법인세법 제42조 제1항, 서면인터넷방문상담2팀-614, 2008.04.04.) - 예외적으로 상장법인의 부도·회생계획인가 등 법에서 정한 사유가 생기면 감액손실을 손금으로 인정받을 수 있습니다. (법인세법 제42조 제3항, 법인세법 시행령 제78조 제3항) - 배당금은 개인과 달리 법인이 받을 때 원천징수가 되지 않습니다(투자신탁 분배금 등 일부 제외). 대신 법인세 계산 시 수입배당금 익금불산입 제도를 적용받습니다. (법인세법 제73조) - 익금불산입률은 피투자법인 지분율에 따라 20% 미만 30%, 20% 이상~50% 미만 80%, 50% 이상 100%입니다. 단, 배당기준일 전 3개월 이내에 취득한 주식에서 나온 배당은 적용이 배제되고, 차입금이 있으면 그 이자에 대응하는 부분만큼 익금불산입액이 줄어듭니다. (법인세법 제18조의2) - 일반적인 상장주식 소액 투자는 대부분 지분율 20% 미만에 해당하므로, 배당금의 30%가 과세에서 빠진다고 보시면 됩니다. · · · 주식을 팔 때 – 양도 시 처분손익과 증권거래세 - 주식을 팔면 처분가액에서 장부가액을 뺀 처분손익이 그 해 익금 또는 손금이 됩니다. 이때 직전 결산에서 평가손익으로 잡아둔 유보가 있다면 처분 시점에 반대로 추인해야 세무상 이익이 정확히 맞춰집니다. - 2026년 1월 1일 이후 양도분부터 증권거래세율은 코스피 0.05%(농어촌특별세 0.15% 별도, 합계 0.20%), 코스닥 0.20%로 조정되었습니다. 법인이 부담한 증권거래세와 매도 수수료는 처분손익 계산 시 차감되어 결국 손금으로 반영됩니다. (증권거래세법 시행령 제5조, 농어촌특별세법 제5조) - 한 해 동안 손실이 더 컸다면 결손금은 이후 15년간 이월공제할 수 있고, 중소기업은 각 사업연도 소득의 100%까지, 일반법인은 80%까지 공제됩니다. (법인세법 제13조 제1항) - 아래 예시는 1,000주를 1만원에 사서 기말 1만2천원으로 평가하고, 다음 해 1만2,500원에 판 경우의 전체 흐름입니다. 장부상 처분이익은 473,100원이지만, 전년도 평가이익 유보 200만원을 추인하면 세무상 처분이익은 2,473,100원이 됩니다. · · · 세무사가 법인 주식 거래내역을 하나하나 다 입력할까요? - 많이 받는 질문입니다. 하루에도 수십 번 매매하는 법인의 모든 체결 건을 한 줄씩 장부에 옮기는 경우는 드뭅니다. 실무에서는 증권사 자료를 받아 종목별·월별로 집계해 분개하는 방식이 일반적입니다. - STEP 1 증권사 자료 수령 : HTS·MTS에서 월별 거래내역, 종목별 실현손익, 기말 잔고, 배당·이자 입금내역을 엑셀로 받습니다. - STEP 2 종목별 원가 재계산 : 증권사 화면의 매입단가와 손익은 증권사 기준으로 계산된 값이라, 법인이 신고한 평가방법(총평균법 또는 이동평균법)과 다를 수 있습니다. 그래서 신고한 평가방법으로 매도원가를 다시 검증합니다. 평가방법을 신고하지 않으면 총평균법이 적용되므로 증권사 자료와 차이가 생길 수 있습니다. - STEP 3 월 단위 집계 분개 : 매수총액·매도총액·처분손익·수수료·거래세·배당을 월별로 묶어 분개합니다. 다만 종목별 원장은 엑셀 등으로 별도 보관해 두어야 세무조사나 소명 요청에 대응할 수 있습니다. - STEP 4 결산 평가·세무조정 : 기말 평가손익의 유보 관리, 수입배당금 익금불산입 계산, 해외주식이 있다면 외화환산과 외국납부세액공제까지 검토합니다. - STEP 5 법인세 신고 : 유가증권평가조정명세서, 수입배당금액명세서, 자본금과 적립금 조정명세서(을) 등을 갖춰 신고합니다. · · · 법인 주식투자 기장료, 얼마가 적정할까요? - 세무사 기장료에는 정해진 공식 요금이 없습니다. 같은 투자법인이라도 거래 건수, 보유 종목 수, 해외주식·파생상품 여부, 자료 정리 상태에 따라 업무량이 크게 달라지기 때문입니다. - 참고 범위로 말씀드리면, 국내주식 위주로 매매가 많지 않은 법인은 월 10~20만원 선, 다종목을 자주 매매하는 법인은 월 20~40만원 선, 해외주식이나 파생상품을 함께 하는 법인은 월 30만원 이상에서 협의되는 경우가 많고, 결산·세무조정료는 별도로 책정되는 것이 일반적입니다. - 기장료만 비교하기보다는 ① 평가방법 신고와 유보 관리를 제대로 하는지, ② 증권사 자료와 장부 잔고를 매월 맞춰보는지, ③ 인출(급여·배당) 설계까지 함께 봐주는지를 확인하시는 것이 결과적으로 세금을 줄이는 길입니다. · · · 놓치기 쉬운 주의사항과 절세 포인트 - 1. 법인 계좌만 사용하세요. 대표님 개인 계좌로 법인 자금을 굴리거나 법인 계좌로 개인 투자를 섞으면 손익 귀속이 부인되고 상여 처분으로 이어질 수 있습니다. - 2. 가지급금을 만들지 마세요. 투자 수익을 대표님이 임의로 인출하면 가지급금이 되고, 인정이자 익금산입과 함께 상여 처분 위험이 생깁니다. (법인세법 제52조, 법인세법 시행령 제89조) - 3. 소규모 법인 요건을 점검하세요. 지배주주 등 지분 50% 초과, 상시근로자 5인 미만, 부동산임대업 주업 또는 이자·배당·부동산임대 수입이 매출액의 50% 이상인 요건을 모두 갖추면 성실신고확인 대상이 되고, 과세표준 2억원 이하 구간에도 10%가 아닌 20%(2026년 이후 개시 사업연도)가 적용됩니다. 매출 구성 판정이 까다로우니 설립 단계에서 미리 검토가 필요합니다. (법인세법 제55조 제1항, 법인세법 제60조의2 제1항 제1호, 법인세법 시행령 제97조의4) - 4. 배당기준일 3개월 룰을 기억하세요. 배당을 노린 단기 매수분은 익금불산입을 받지 못합니다. - 5. 인출 구조를 미리 설계하세요. 대표·가족 급여(실제 근무 전제)와 주주 배당의 비중을 조절하면 법인세와 소득세 합계 부담을 낮출 수 있습니다. 실제로 근무하지 않는 가족 급여는 손금으로 인정되지 않습니다. - 6. 비용 증빙을 챙기세요. 투자와 관련된 임차료, 정보이용료, 교육비 등은 적격증빙을 갖춰야 손금으로 인정받습니다. · · · 실무 한마디 - 법인 주식투자는 '세율이 낮아서'가 아니라 비용·손실 활용과 자금 인출 설계를 얼마나 잘하느냐에서 개인 투자와 차이가 납니다. 설립 전 시뮬레이션, 첫해 평가방법 신고, 매월 증권사 잔고 대사만 꾸준히 해도 대부분의 세무 리스크를 줄일 수 있습니다. · · · 참고 법령 및 예규 법인세법 제13조 (이월결손금 공제) 법인세법 제18조의2 (내국법인 수입배당금액의 익금불산입) 법인세법 제41조 제1항 / 시행령 제72조 (자산의 취득가액) 법인세법 제42조 / 시행령 제73조·제75조·제78조 (자산의 평가, 유가증권 평가방법) 법인세법 제52조 / 시행령 제89조 (부당행위계산 부인, 인정이자) 법인세법 제55조 제1항 (법인세율, 2026.1.1. 이후 개시 사업연도부터 적용) 법인세법 제60조의2 / 시행령 제97조의4 (성실신고확인서 제출, 소규모 법인 요건) 법인세법 제73조 (내국법인의 이자소득 등에 대한 원천징수) 법인세법 제109조·제111조 (법인설립신고, 사업자등록) 부가가치세법 제39조 제1항 제7호 (면세사업 등 관련 매입세액 불공제) 증권거래세법 시행령 제5조 / 농어촌특별세법 제5조 (증권거래세 탄력세율, 농특세) 서면2팀-872, 2004.04.23. (주식투자 법인의 업종 – 기타금융업 659900) 서면인터넷방문상담2팀-614, 2008.04.04. (유가증권 평가손익의 세무조정) 이상입니다! 취득세 양도세 상속세 증여세 관련 문의사항이나 신고업무 의뢰에 관련해서 궁금하신 것은 아래의 네이버 엑스퍼트를 이용해서 상담 주시면 친절, 신속, 정확하게 상담해 드리겠습니다. https://m.expert.naver.com/mobile/expert/product/detail?storeId=100009428&productId=100019739 엑스퍼트: 양도세, 상속세,증여세, 취득세 ,종합부동산세, 재산세, 법인세, 종합소득세,부가가치세등에 대해서 문의해주시면 신속,정확하게 친절히 설명해드리겠습니다. https://open.kakao.com/o/gL55goKd #강서구상속세전문세무사 #마곡상속세전문세무사 #발산역상속세전문세무사 #강남상속세전문세무사 #가양동상속세전문세무사 #염창동상속세전문세무사 #등촌동상속세전문세무사 #화곡동상속세전문세무사 #양천구상속세전문세무사 #영등포상속세전문세무사 #은평구상속세전문세무사 #김포상속세전문세무사 #부천상속세전문세무사 #일산상속세전문세무사 #금천구상속세전문세무사 | |
|---|---|
2일전
[강서구 마곡 개인사업자전문 세무사][강서구 마곡 기장 전문 세무사] 게임 아이템 세무 안내 (자연 세무회계

다음 내용이 궁금하신가요?
택슬리의 회원이 되어주세요!
택슬리의 회원이 되어주세요!
3초만에 회원가입하기
0
공유하기
제보하기

양도소득세
상속∙증여세
부가가치세
법인세
종합소득세
김주성 세무사
자연세무회계컨설팅
서울특별시 강서구
자연스러운 신고!자연스러운 절세! 김주성 세무사 입니다
15분 전화상담
20,000원
예약하기
30분 방문상담
50,000원
예약하기