
[강서구 마곡 상속세전 세무사] [강서구 마곡 양도세 전문세무사] 스톡옵션 (주식매수선택권) 주식 양도시 세무 문제 (자연세무회계컨설팅)
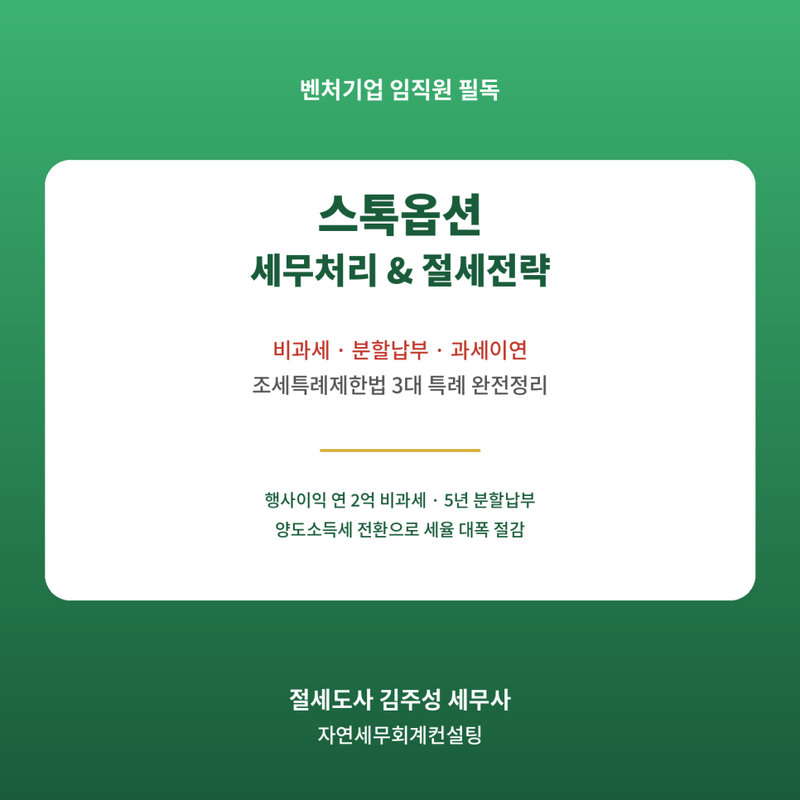
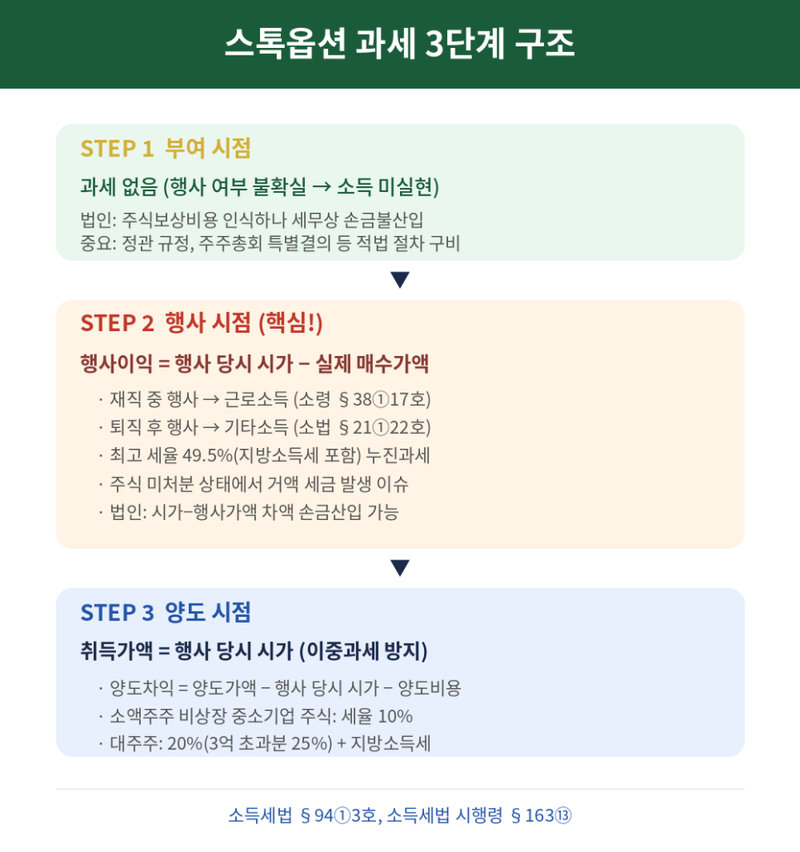
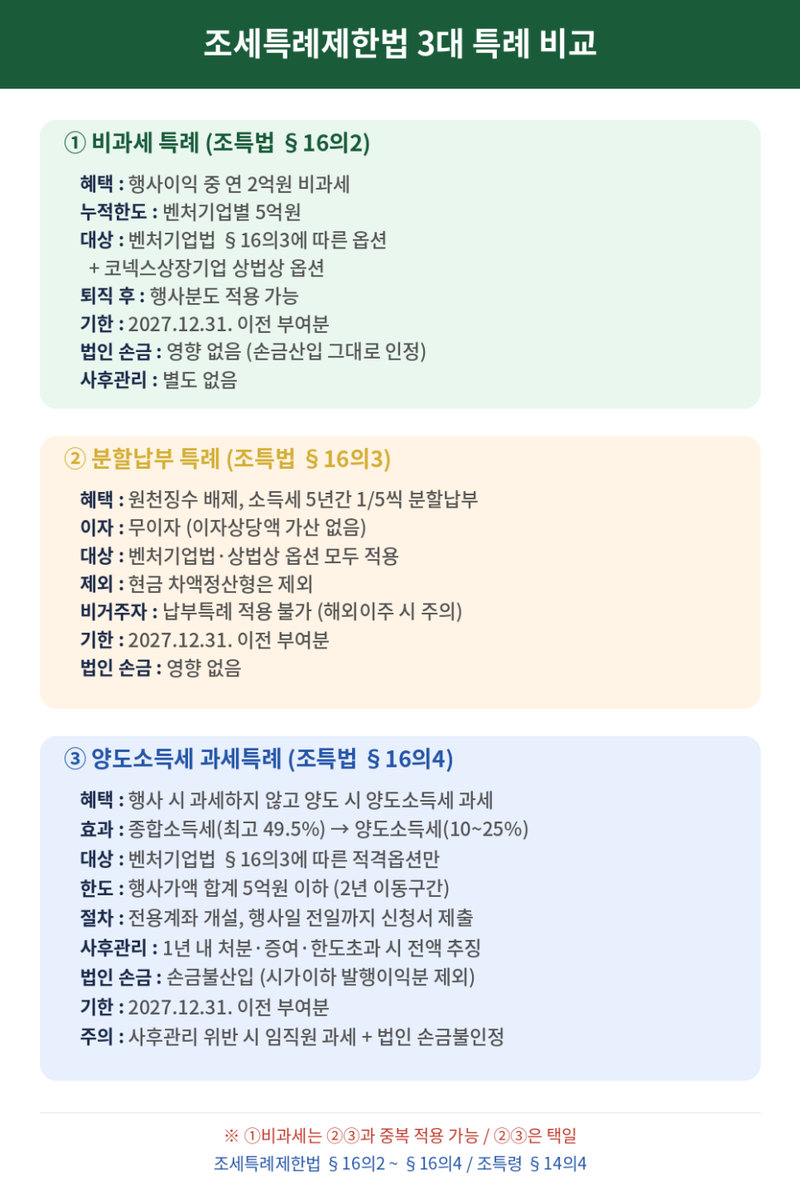
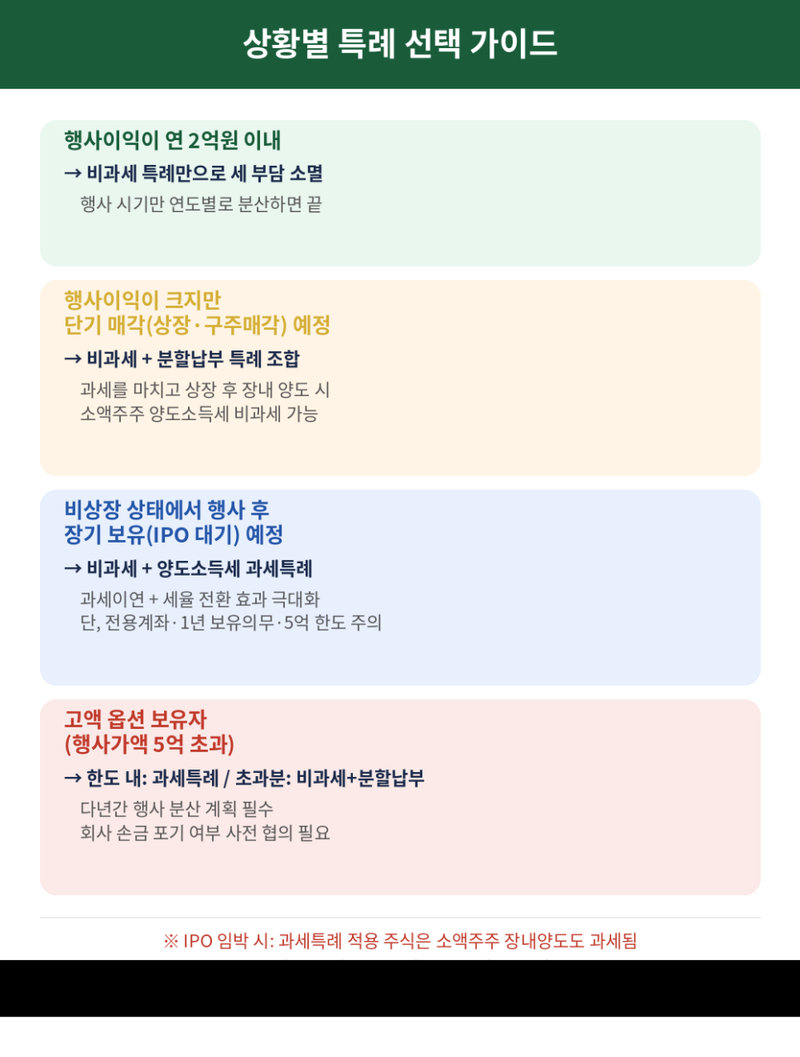
안녕하세요 절세도사 김주성 세무사입니다^^ -오늘은 벤처기업·스타트업 임직원분들이라면 반드시 알아두셔야 할 스톡옵션(주식매수선택권)의 세무처리와 절세 방법에 대해 정리해드리겠습니다. -스톡옵션은 회사가 임직원에게 미리 정한 가격으로 주식을 매수할 수 있는 권리를 부여하는 제도인데요, 당장 현금 유출 없이 우수 인재를 유치할 수 있어 스타트업의 핵심 보상 수단으로 자리 잡았습니다. -문제는 세금입니다. 주식을 팔지도 않았는데 행사만 했을 뿐인데 거액의 세금이 한꺼번에 나올 수 있거든요. 오늘은 이 구조를 알기 쉽게 풀어드리고, 조세특례제한법이 마련한 3가지 절세 방법까지 함께 살펴보겠습니다. ■ 스톡옵션, 언제 어떤 세금이 나오나요? (과세 3단계) -스톡옵션을 부여받는 것 자체로는 세금이 발생하지 않습니다. 행사할지 안 할지가 불확실한 상태이므로 소득이 실현된 것으로 보지 않기 때문입니다. -핵심은 행사 시점입니다. 행사이익(행사 당시 시가 − 실제 매수가액)이 재직 중이면 근로소득(소득세법 시행령 제38조 제1항 제17호), 퇴직 후이면 기타소득(소득세법 제21조 제1항 제22호)으로 과세됩니다. 최고 세율은 49.5%(지방소득세 포함)에 달합니다. -양도 시에는 행사 당시 시가를 취득가액으로 보아 이중과세를 방지합니다(소득세법 시행령 제163조 제13항). · · · ■ 조세특례제한법이 마련한 3가지 절세 방법 -① 비과세 특례(조특법 제16조의2): 행사이익 중 연간 2억원(누적 5억원)까지 소득세 비과세. 사후관리 부담 없고 법인 손금에도 영향 없어 가장 기본적인 혜택입니다. -② 분할납부 특례(조특법 제16조의3): 소득세를 5년간 매년 5분의 1씩 무이자 분할납부. 원천징수도 배제됩니다. 현금이 없는 상태에서 세금 납부 부담을 덜어주는 제도입니다. -③ 양도소득세 과세특례(조특법 제16조의4): 행사 시 과세하지 않고 양도 시 양도소득세로 과세. 종합소득세(최고 49.5%) → 양도소득세(10~25%)로 세율이 전환되어 혜택이 가장 크지만, 전용계좌 개설, 1년 보유의무, 행사가액 5억원 한도, 사후관리 위반 시 전액 추징 등 요건이 엄격합니다. -중복 적용: ①비과세는 ②③과 중복 가능(비과세 먼저 적용 후 잔여분에 ② 또는 ③). ②와 ③은 택일해야 합니다. · · · ■ 상황별 특례 선택 가이드 -IPO 임박 시 주의: 과세특례를 적용받은 주식은 상장 후 소액주주가 장내 양도하더라도 양도소득세가 과세됩니다(조특법 제16조의4 제2항). 반면 행사 시 과세를 마친 주식은 소액주주 장내 양도 비과세가 적용될 수 있어, IPO가 가시화된 경우 어느 경로가 유리한지 반드시 비교해보셔야 합니다. · · · ■ 실무에서 꼭 체크해야 할 5가지 포인트 1. 비상장주식의 시가 산정을 행사 전에 정리해두세요. 매매사례가액, 보충적 평가액, 최근 투자유치 가액과의 관계를 문서로 준비해야 합니다. 2. 퇴직 후 행사 시 소득 구분이 달라집니다. 비거주자 상태에서는 분할납부 특례가 적용되지 않으므로 해외 이주 전 행사 여부를 미리 검토하세요. 3. 외국 모법인 스톡옵션은 조특법상 특례 적용이 안 됩니다. 본인 확정신고가 필수이며, 신고누락은 과세관청 중점 검증 대상입니다. 4. 거액 행사 시 건강보험료 정산분도 추가 발생합니다. 5. 벤처기업 확인서 유효기간을 반드시 확인하세요. 유효기간이 지난 상태에서 부여된 옵션은 특례 대상이 아니며, 사후에 치유할 방법이 없습니다. · · · | |
|---|---|

참고 법령 및 예규
소득세법 제21조 제1항 제22호, 제94조 제1항 제3호
소득세법 시행령 제38조 제1항 제17호, 제163조 제13항
법인세법 시행령 제19조 제19호의2, 제88조 제1항 제3호·제6호·제8호의2
조세특례제한법 제16조의2, 제16조의3, 제16조의4
조세특례제한법 시행령 제14조의4
벤처기업육성에 관한 특별법 제16조의3
대법원 2007.11.15. 선고 2007두5189 판결
사전법령해석소득-615(2018.11.5.), 서면법령해석소득-5539(2021.10.21.)
#강서구세무사 #마곡세무사 #가양동세무사 #등촌동세무사 #화곡동세무사 #스톡옵션 #주식매수선택권 #벤처기업세무 #스타트업세금 #스톡옵션비과세 #스톡옵션절세 #절세도사김주성세무사
이상입니다!
취득세 양도세 상속세 증여세 관련 문의사항이나 신고업무 의뢰에 관련해서 궁금하신 것은 아래의 네이버 엑스퍼트를 이용해서 상담 주시면 친절, 신속, 정확하게 상담해 드리겠습니다.
엑스퍼트: 양도세, 상속세,증여세, 취득세 ,종합부동산세, 재산세, 법인세, 종합소득세,부가가치세등에 대해서 문의해주시면 신속,정확하게 친절히 설명해드리겠습니다.
https://open.kakao.com/o/gL55goKd
태그#강서구세무사#마곡세무사#가양동세무사#등촌동세무사#화곡동세무사#스톡옵션#주식매수선택권#벤처기업세무#스타트업세금#스톡옵션비과세#스톡옵션절세#절세도사김주성세무사#강서구상속세전문세무사#마곡상속세전문세무사#발산역상속세전문세무사#가양동상속세전문세무사#염창동상속세전문세무사#화곡역상속세전문세무사#등촌동상속세전문세무사#강남상속세전문세무사#여의도상속세전문세무사#양천구상속세전문세무사#영등포상속세전문세무사#은평구상속세전문세무사#김포상속세전문세무사#부천상속세전문세무사#일산상속세전문세무사 태그수정